

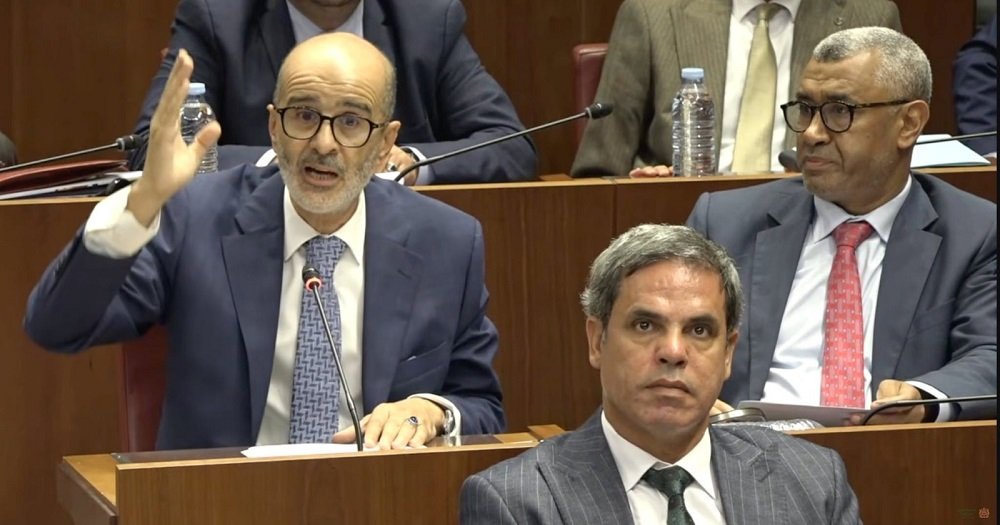
Lorsque Idriss El Azami El Idrissi, président du groupe parlementaire du Parti de la justice et du développement (PJD), a interpellé Fouzi Lekjaa lors de l’examen du projet de loi de finances 2027, sa critique ne s’est pas limitée au niveau de la baisse annoncée de l’impôt sur le revenu. Elle a porté sur une question beaucoup plus concrète pour les salariés : comment savoir ce que la réforme ajoutera réellement à leur salaire net, et ce que signifient les taux annoncés lorsqu’ils se traduisent en prélèvements mensuels ?
Dans son intervention, largement relayée sur les réseaux sociaux, El Azami est revenu sur les engagements relatifs à la réduction de l’impôt sur le revenu. Il a critiqué la manière dont les chiffres sont présentés et demandé que le barème fiscal soit expliqué dans des termes accessibles aux salariés, sans confusion entre le salaire brut et le salaire net après les retenues légales. Il a également contesté les écarts entre les montants d’allègement évoqués, soulignant que certains contribuables pourraient bénéficier de gains limités tandis que d’autres profiteraient d’avantages plus importants. Il a plaidé pour une réévaluation de la répartition des charges et des bénéfices dans le cadre du dialogue social.
La calculatrice à laquelle El Azami a fait référence résume une préoccupation pratique : le citoyen entend annoncer une baisse d’impôt, mais il veut savoir combien d’argent supplémentaire apparaîtra effectivement sur son compte bancaire à la fin du mois. Entre l’annonce et le résultat se trouvent les tranches d’imposition, les prélèvements légaux, les situations professionnelles et familiales, ainsi qu’une distinction essentielle entre la réduction d’un taux fiscal et la diminution du montant réellement payé par un salarié.
Le débat parlementaire du mercredi 28 octobre 2026 mérite d’être examiné à partir de ces éléments. Le projet de loi de finances 2027 propose une nouvelle modification de l’impôt sur le revenu, après la réforme entrée en vigueur en 2025. Le gouvernement associe, dans sa présentation, l’élargissement de l’exonération fiscale à l’amélioration du pouvoir d’achat. Mais les effets concrets de cette réforme dépendent de la méthode de calcul de l’impôt et de la structure des revenus concernés.
De 40 000 à 60 000 dirhams : ce que prévoit le projet de loi de finances 2027
Les données officielles permettent de comprendre pourquoi le débat s’est déplacé du taux de réduction vers les modalités de son calcul. La réforme entrée en vigueur en 2025 a relevé la première tranche annuelle exonérée d’impôt sur le revenu de 30 000 à 40 000 dirhams. Elle a également abaissé le taux marginal supérieur de 38 % à 37 %, tout en réaménageant les tranches fiscales et en modifiant la déduction liée aux charges de famille.
Le projet de loi de finances 2027 propose une nouvelle évolution : porter la tranche annuelle exonérée de 40 000 à 60 000 dirhams et ramener de cinq à trois le nombre de tranches imposables, avec des taux de 10 %, 20 % et 30 %, contre un système antérieur dont le taux marginal supérieur atteignait 37 %.
Ces dispositions restent des mesures proposées dans le cadre du projet budgétaire. Elles ne doivent pas être présentées comme des règles définitivement adoptées et entrées en vigueur au moment du débat.
Le relèvement du seuil d’exonération à 60 000 dirhams par an ne signifie pas que tous les salariés percevant des revenus inférieurs ou égaux à ce montant bénéficieront d’une augmentation identique de leur rémunération nette. De même, la baisse du taux marginal ne signifie pas que ce taux est appliqué à l’ensemble du salaire.
Dans un système progressif, chaque taux s’applique à la tranche de revenu correspondante. Le taux marginal supérieur ne s’applique donc pas automatiquement à la totalité du revenu imposable.
Cette distinction est essentielle pour comprendre l’insistance d’El Azami sur le salaire net. Le salarié veut connaître le montant qu’il percevra réellement après prise en compte des éléments de rémunération, des prélèvements légaux et de sa situation personnelle. Il ne lui suffit pas de savoir que la tranche exonérée a été relevée ou que le taux maximal a diminué.
Une comparaison rigoureuse suppose la publication d’un barème officiel complet, précisant les tranches, les taux et les déductions, accompagnée d’exemples de calcul pour différents niveaux de rémunération. Chaque simulation devrait également exposer clairement les hypothèses retenues. Sans ces éléments, il est difficile d’évaluer l’équité de la répartition des avantages en comparant seulement quelques chiffres du barème.
La promesse des 20 % face au taux de 30 %
Dans la partie la plus sensible de son intervention, El Azami a comparé la réforme proposée à ce qu’il a présenté comme un engagement électoral visant à plafonner à 20 % le taux supérieur de l’impôt sur le revenu, alors que le nouveau dispositif prévoit un taux de 30 %.
Selon les comptes rendus de la séance, il a demandé au gouvernement de préciser s’il avait renoncé à cet engagement ou s’il estimait ne pas pouvoir le mettre en œuvre dans sa formulation initiale.
Cette comparaison nécessite toutefois de distinguer deux questions : existe-t-il un engagement électoral documenté, dont le texte et l’auteur peuvent être établis ? Et le gouvernement actuel a-t-il officiellement repris cet engagement dans son programme ou dans ses propres engagements antérieurs ?
La déclaration parlementaire établit qu’El Azami a soulevé cette objection. À elle seule, elle ne suffit cependant pas à démontrer la formulation exacte de la promesse ni à identifier avec certitude l’autorité politique qui serait tenue de la respecter.
Cette distinction prend toute son importance lorsque le débat politique se transforme en débat budgétaire. El Azami a évoqué un coût de l’ordre de 20 à 35 milliards de dirhams pour une réduction du taux maximal à 20 %. Il s’agit d’une estimation qui lui est attribuée, et non d’un montant définitif établi par un document financier officiel parmi les éléments vérifiés.
Le coût réel d’une telle mesure dépendrait notamment de son champ d’application, de la répartition des revenus, du volume de l’assiette fiscale et des éventuelles modifications du comportement déclaratif et du recouvrement.
La différence entre 20 % et 30 % est significative, mais elle ne permet pas, à elle seule, de déduire le montant des recettes que le Trésor perdrait ni le gain dont bénéficierait chaque salarié. Ces résultats nécessitent des simulations fiscales publiées, accompagnées d’une ventilation des catégories concernées par chaque tranche.
Une équation budgétaire : alléger l’impôt tout en prévoyant une hausse des recettes
Un autre élément du projet de loi de finances 2027 mérite d’être examiné. Selon les chiffres de la note de présentation relayés par la presse économique, les recettes de l’impôt sur le revenu devraient atteindre environ 71,49 milliards de dirhams en 2027, contre 64,665 milliards en 2026, soit une hausse annoncée de 10,55 %.
Les recettes de l’impôt sur les sociétés devraient, quant à elles, dépasser 126 milliards de dirhams, contre environ 95 milliards en 2026.
Il s’agit de prévisions budgétaires, et non de recettes déjà encaissées. Leur progression ne démontre pas, à elle seule, une contradiction entre l’allègement fiscal et l’augmentation des revenus de l’État.
Les recettes peuvent progresser sous l’effet de l’évolution des salaires et de l’emploi déclaré, de l’élargissement de l’activité économique et de l’assiette fiscale, de l’amélioration du recouvrement ou d’autres changements dans la structure des revenus. Pour déterminer le poids de chacun de ces facteurs, il faut examiner les hypothèses sur lesquelles le gouvernement a fondé ses projections.
L’augmentation attendue des recettes renforce néanmoins l’intérêt d’un contrôle parlementaire portant sur la transparence des calculs. Quelles hypothèses expliquent la progression des recettes alors que le gouvernement propose d’élargir l’exonération fiscale ? Quelle part de cette évolution est attribuée à chaque mesure ? Comment les résultats seront-ils mesurés après l’entrée en application de la réforme ?
Les chiffres globaux ne permettent pas, à eux seuls, de répondre à ces questions. Il serait tout aussi imprudent d’y voir la preuve que les salariés ne profiteront pas de la réforme que de considérer l’annonce d’une exonération comme la démonstration d’un bénéfice identique pour toutes les catégories de contribuables.
Dialogue social et répartition des avantages
El Azami ne s’est pas limité à réclamer une explication du barème fiscal. Il a également appelé à discuter, dans le cadre du dialogue social, des ressources auxquelles l’État renonce en accordant des réductions d’impôt, en donnant la priorité aux salariés disposant des revenus les plus faibles.
Cette proposition déplace le débat de la simple baisse de l’impôt vers la répartition des bénéfices au sein de la politique sociale.
Le choix entre une exonération plus large, une réduction plus importante des taux supérieurs ou l’affectation d’une partie des ressources à des catégories précises n’est pas uniquement technique. Chaque option produit des effets différents sur les recettes publiques et sur la distribution des gains entre les salariés.
Pour déterminer quelle formule serait la plus équitable, il faudrait connaître le nombre de bénéficiaires dans chaque catégorie, le gain annuel moyen, le coût budgétaire de chaque scénario et la manière dont les résultats varient selon le salaire net et la situation familiale.
La publication de simulations officielles comparables permettrait de mieux apprécier la critique d’El Azami sur les écarts entre les avantages fiscaux. Les exemples devraient couvrir un salarié à faible revenu, un salarié de la classe moyenne et un salarié percevant un revenu plus élevé, en comparant pour chacun l’impôt dû avant et après la réforme.
Une telle démarche permettrait de dépasser les exemples avancés dans le débat politique et les chiffres isolés qui ne rendent pas compte de tous les paramètres du calcul.
Le dialogue social constitue l’un des mécanismes par lesquels le gouvernement, les syndicats et les acteurs concernés peuvent discuter de la répartition des effets de la réforme. En revanche, il n’est pas possible d’affirmer que le dispositif actuel sera modifié à l’issue de ces discussions avant la publication de conclusions documentées ou d’amendements officiels au projet de loi.
De l’annonce au résultat mesurable
Le 28 octobre 2026, le ministère de l’Économie et des Finances et de la Souveraineté économique et financière a publié une version simplifiée du document « Budget citoyen 2027 », présentée comme un outil destiné à permettre aux citoyens de mieux comprendre les mesures budgétaires et leurs effets sur la vie quotidienne.
La publication d’un tel document contribue à rendre l’information budgétaire plus accessible. Elle ne remplace toutefois ni la diffusion de simulations détaillées de l’impôt sur les salaires ni l’explication des différences entre salaire brut, salaire net et revenu imposable.
L’enjeu est que le citoyen puisse déterminer l’effet du changement sur sa propre situation, puis comparer ce qu’il payait auparavant avec ce qu’il devra payer selon les nouvelles règles.
L’évaluation définitive de la réforme ne peut reposer uniquement sur l’intervention d’un parlementaire de l’opposition, pas plus que sur la communication du gouvernement. Elle exige le texte finalement adopté, le barème fiscal détaillé, le coût prévu et le coût constaté, puis les données d’exécution permettant de connaître le nombre de bénéficiaires, le montant moyen des gains et leur répartition.
El Azami a placé ces questions devant Lekjaa lors de l’examen du projet de loi de finances. La réponse financière précise dépendra désormais de ce que révéleront les documents et les calculs officiels, et non de l’intensité de la confrontation parlementaire ou de la force des titres diffusés sur les réseaux sociaux.