

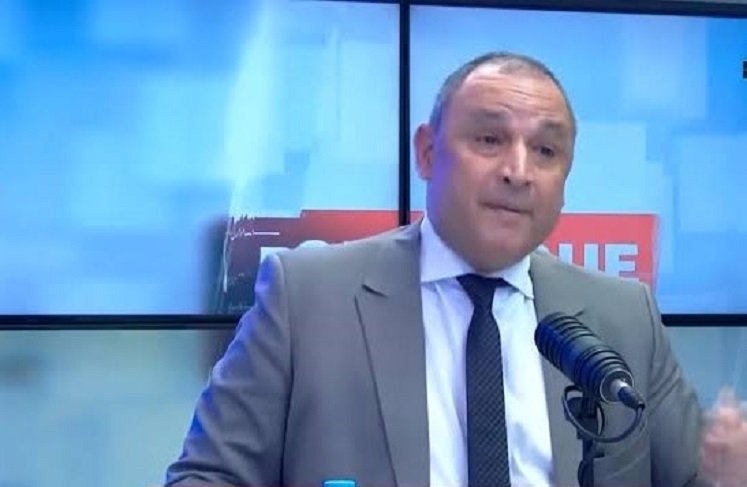
Le débat qui a opposé le ministre de l’Industrie et du Commerce, Ryad Mezzour, à l’économiste Nabil Adel, dans l’émission « Polémique », ne relevait pas d’un simple désaccord sur les modalités de financement de l’investissement public. À travers l’extrait vidéo disponible, la discussion a rapidement porté sur une question plus sensible : quelle est la véritable nature des engagements créés par les opérations de financement innovant ? Le changement de leur forme juridique ou comptable modifie-t-il réellement leur nature économique, ou l’État demeure-t-il tenu d’en supporter le coût au cours des exercices budgétaires suivants, même lorsque ces opérations ne figurent pas initialement dans les catégories classiques de l’endettement public ?
L’enjeu du débat ne réside donc pas dans l’utilisation de l’expression « financement innovant » en elle-même. Il concerne la frontière entre la mobilisation des actifs et des ressources de l’État, d’une part, et la création d’obligations financières différées susceptibles de peser sur les budgets futurs, d’autre part.
Tout financement innovant ne constitue pas nécessairement une dette au sens juridique et comptable du terme. Mais l’absence d’inscription dans les catégories habituelles de l’endettement direct ne suffit pas davantage à démontrer qu’une opération est dépourvue de conséquences financières pour les finances publiques.
Cette distinction permet de replacer la confrontation entre les deux intervenants sur son véritable terrain : celui de la nature des engagements, de leur traitement comptable et de leur coût économique à long terme, au-delà du face-à-face entre un responsable gouvernemental et un économiste.
Le désaccord technique porte d’abord sur la définition de la dette
Dans l’extrait disponible de l’émission, Nabil Adel semble défendre une idée centrale : lorsqu’une opération crée un engagement durable pour l’État, le fait de ne pas la qualifier d’emprunt ou de ne pas l’enregistrer selon les modalités applicables à un crédit classique ne suffit pas à effacer ses conséquences financières.
Ryad Mezzour paraît, de son côté, défendre une distinction entre la nature de l’opération et son traitement comptable. Toutefois, la qualité du sous-titrage et de la transcription sonore disponibles ne permet pas de restituer avec suffisamment de précision l’ensemble de leurs arguments ni de leur attribuer des formulations littérales au-delà des passages clairement audibles.
Le droit marocain fournit pourtant des éléments importants pour examiner cette controverse. La loi organique n° 130.13 relative à la loi de finances ne limite pas l’appréciation de la situation financière de l’État à la seule comptabilité budgétaire.
Son article 31 prévoit notamment la tenue d’une comptabilité budgétaire des recettes et des dépenses, ainsi que d’une comptabilité générale couvrant l’ensemble des opérations de l’État. Il précise que les comptes doivent être réguliers, sincères et donner une image fidèle du patrimoine et de la situation financière de l’État.
L’article 33 retient, quant à lui, le principe de constatation des droits et des obligations dans la comptabilité générale, en rattachant les opérations à l’exercice auquel elles se rapportent, indépendamment de la date de leur encaissement ou de leur paiement.
Ces dispositions sont particulièrement importantes lorsqu’il s’agit d’opérations de cession suivies d’une location, communément désignées sous l’expression Sale and Leaseback.
Dans ce type de montage, l’État peut obtenir immédiatement des liquidités en cédant un bien immobilier, tout en continuant à l’utiliser dans le cadre d’un contrat de location et en s’engageant à verser des loyers périodiques.
Deux éléments économiques distincts coexistent alors : une recette immédiate issue de la cession et une obligation contractuelle résultant de l’utilisation ultérieure du bien.
Il serait incorrect de les confondre. Il serait tout aussi imprudent de considérer le montant encaissé comme une ressource nette, sans tenir compte du coût futur de la location.
Pour autant, qualifier automatiquement ces engagements de dette publique au sens juridique ou statistique exige un examen des contrats, de la nature des entités concernées, de la répartition des risques, des garanties, des droits de reprise et des règles comptables applicables.
Tous les contrats de location ne constituent pas des emprunts. Tous les engagements à long terme ne sont pas des dettes souveraines directes. Ils peuvent néanmoins représenter des charges futures pour le budget de l’État.
L’enjeu n’est donc pas d’élargir arbitrairement la définition de la dette, mais de rendre visibles les engagements financiers qui pèsent sur les finances publiques, qu’ils apparaissent ou non dans les indicateurs traditionnels de l’endettement.
Un dossier déjà présent dans le débat parlementaire
Les interrogations sur ces mécanismes ne sont pas apparues avec l’émission « Polémique ». Elles avaient déjà été portées devant le Parlement.
Dans la question écrite n° 24708, le député Idriss Sentissi, au nom du groupe parlementaire du Mouvement populaire, avait interpellé le gouvernement sur les mécanismes de financement innovant, en particulier les opérations de cession des biens immobiliers de l’État suivies de leur location, ainsi que les partenariats public-privé.
La question portait notamment sur le bilan financier de ces opérations, les critères retenus pour l’évaluation et la cession des biens immobiliers, leur fondement juridique et leur contribution effective à la réduction du déficit et à l’amélioration des services publics.
Cette démarche parlementaire ne se limitait donc pas à une contestation de principe. Elle demandait des éléments permettant d’évaluer concrètement les résultats et les coûts de ces opérations.
Le 13 novembre 2025, le ministre délégué chargé du Budget, Fouzi Lekjaa, avait également apporté des précisions sur ces mécanismes, selon des comptes rendus de la presse marocaine. Hespress avait notamment rapporté ses explications selon lesquelles le financement innovant ne devait pas être assimilé à une privatisation ou à une cession qui priverait l’État de ses actifs, rappelant que cette démarche avait été engagée en 2019.
Cette position gouvernementale mérite d’être examinée à partir des contrats, des droits conservés par l’État et des conditions d’utilisation des biens concernés, plutôt qu’à partir de la seule terminologie employée.
Le débat a depuis dépassé le cadre institutionnel. Plusieurs analyses économiques et publications journalistiques ont commencé à examiner le volume des ressources mobilisées, les actifs concernés et les engagements résultant de leur utilisation après cession.
Le 22 octobre 2026, le média Lakome a notamment présenté les conclusions d’un rapport du site français Orient XXI, qui évoquait environ 158 milliards de dirhams mobilisés à travers des opérations de cession de biens immobiliers publics suivies de leur location. Le rapport soulevait également la question des engagements financiers qui ne sont pas nécessairement visibles dans les indicateurs classiques de la dette.
Ce montant doit toutefois être présenté pour ce qu’il est : une donnée rapportée par une publication journalistique à partir d’un autre rapport, et non un chiffre officiel définitif dont la vérification indépendante aurait été établie. Le montant total des cessions ne correspond ni automatiquement au montant de la dette, ni au coût final de ces opérations.
Les chiffres imposent une autre lecture du financement innovant
La controverse prend une dimension supplémentaire lorsqu’on la confronte aux données publiées par les institutions financières internationales.
Dans son rapport sur les consultations au titre de l’article IV avec le Maroc, publié en mars 2026, le Fonds monétaire international indique que les recettes issues des cessions immobilières publiques depuis le lancement de ces opérations en 2019 ont atteint 147 milliards de dirhams à la fin de 2025.
Plus significatif encore, le FMI a modifié le traitement statistique de ces opérations selon le cadre des statistiques de finances publiques GFSM 2014. Alors qu’elles étaient auparavant classées parmi les autres recettes, elles sont désormais considérées comme une diminution de l’acquisition nette d’actifs non financiers.
Ce changement de classification n’est pas anodin. Il signifie qu’une cession d’actif public ne peut être assimilée, sur le plan économique, à une recette récurrente comparable aux impôts ou aux revenus ordinaires de l’État.
Le FMI ne s’est pas limité à cette question comptable. Il a également attiré l’attention sur les engagements à long terme résultant des opérations de cession suivies de location, susceptibles d’accroître la rigidité des dépenses publiques et de réduire la marge de manœuvre budgétaire.
L’institution a notamment recommandé une meilleure présentation de ces engagements dans le cadre budgétaire à moyen terme, ainsi que leur prise en compte dans une stratégie de gestion des actifs et des passifs financiers de l’État.
Il s’agit d’une observation formulée par une institution financière internationale, et non simplement d’une appréciation politique ou d’une opinion exprimée dans un débat télévisé.
Le FMI ne qualifie pas automatiquement ces opérations d’emprunts souverains. Il demande cependant que les liquidités obtenues soient analysées conjointement avec les engagements qui en découlent.
La Banque mondiale avait déjà abordé cette question dans son rapport consacré au Maroc en 2024. Elle soulignait que la vente d’actifs publics suivie de leur location générait des flux futurs d’obligations financières pour l’État, tout en relevant que les informations détaillées sur ces opérations demeuraient insuffisamment accessibles, malgré l’augmentation des dépenses locatives.
Ces observations rejoignent les préoccupations soulevées par plusieurs économistes marocains concernant la transparence et la soutenabilité de ces mécanismes.
Les différences entre les chiffres publiés doivent également être examinées avec rigueur. Les 147 milliards de dirhams mentionnés par le FMI concernent la période allant jusqu’à la fin de 2025, tandis que les 158 milliards rapportés par Lakome à partir d’Orient XXI se réfèrent à une période ultérieure.
D’autres publications ont évoqué une mobilisation dépassant 167 milliards de dirhams à la fin de septembre 2026, sur la base d’un document du ministère de l’Économie et des Finances présenté dans le cadre de l’examen du projet de loi de finances 2027.
Ces montants ne sont donc pas nécessairement contradictoires. Leur comparaison exige néanmoins de vérifier les périodes de référence et la définition précise des opérations prises en compte.
Sept milliards de dirhams par an : que reste-t-il après la mobilisation des liquidités ?
Le 1er novembre 2026, le média Nichane a publié des données relatives aux loyers versés pour les biens immobiliers cédés par l’État, indiquant que les charges locatives avaient atteint environ 7 milliards de dirhams en 2025, selon des informations précédemment communiquées par le wali de Bank Al-Maghrib, Abdellatif Jouahri.
La publication a également présenté une progression des ressources mobilisées : 23,6 milliards de dirhams en 2022, 25,4 milliards en 2023, 35,3 milliards en 2024 et 40,1 milliards en 2025.
Elle a enfin évoqué un montant cumulé dépassant 167 milliards de dirhams à la fin de septembre 2026, sur la base d’un document ministériel.
Ces données obligent à distinguer trois grandeurs qui ne remplissent pas la même fonction : la valeur des biens cédés, les montants effectivement encaissés par le Trésor et les dépenses que l’État devra continuer à supporter pour utiliser ces biens.
La mobilisation de 40 milliards de dirhams au cours d’un exercice ne signifie pas que l’État disposera de 40 milliards de ressources renouvelables l’année suivante.
Inversement, le paiement de 7 milliards de dirhams de loyers ne signifie pas que l’État a contracté 7 milliards de dirhams d’emprunts au cours de la même année. Il s’agit de dépenses liées à des contrats en vigueur, dont le coût doit être évalué sur toute leur durée.
La question devient particulièrement importante à la lumière de la circulaire du Chef du gouvernement n° 12/2026, datée du 5 août 2026, relative à la préparation du projet de loi de finances 2027, qui appelle à ne pas recourir aux ressources provenant des mécanismes de financement innovant.
L’arrêt du recours à de nouvelles opérations ne met pas fin aux contrats déjà conclus et n’efface pas les obligations qui en découlent.
Les administrations qui continuent d’utiliser les biens immobiliers cédés restent tenues de payer les loyers conformément aux clauses contractuelles. Le gouvernement doit donc préparer un nouveau budget sans pouvoir compter sur le même type de ressources exceptionnelles, tout en continuant à supporter les charges héritées des opérations précédentes.
Cette situation rattache directement le débat sur le financement innovant au projet de loi de finances 2027. Il ne s’agit plus seulement d’évaluer une option de financement adoptée par les gouvernements précédents, mais de mesurer les conséquences qu’elle laisse dans la gestion budgétaire actuelle.
Ce que les comptes doivent révéler et ce que les contrats doivent permettre de mesurer
Sur le plan comptable, le montant encaissé à la date de cession ne suffit pas à évaluer la performance d’une opération.
Une analyse économique complète doit intégrer plusieurs éléments :
- La valeur réelle du bien immobilier au moment de sa cession.
- Le montant effectivement encaissé par l’État.
- La durée du contrat de location et le montant des loyers annuels.
- Les modalités d’indexation et les éventuelles augmentations des loyers.
- La répartition des dépenses d’entretien, d’assurance, d’équipement et d’exploitation.
- La nature des garanties et des droits conservés par l’État.
- Les conditions de récupération du bien à l’expiration du contrat et, le cas échéant, le montant à verser pour exercer ce droit.
Ces éléments ne sont pas de simples détails contractuels. Ils permettent de déterminer si l’opération a réellement créé une valeur économique pour l’État ou si elle a procuré des liquidités immédiates en contrepartie d’un coût global élevé à long terme.
Une autre distinction mérite d’être prise en compte : tous les actifs immobiliers publics n’ont pas la même fonction.
La cession d’un bâtiment administratif pouvant être remplacé ne produit pas nécessairement les mêmes conséquences que celle d’un immeuble abritant un établissement hospitalier, une structure universitaire ou un service public stratégique.
La continuité du service public ne suppose pas automatiquement le maintien de la propriété immobilière par l’État. De même, le transfert de propriété ne signifie pas nécessairement que l’État perd la maîtrise du service concerné.
L’appréciation dépend des droits, des garanties et des restrictions prévus dans les contrats.
L’économiste Najib Akesbi avait déjà exprimé des réserves concernant le manque de transparence entourant ces opérations, en demandant notamment la publication des valeurs des biens cédés, des loyers versés et de la durée des engagements locatifs.
Ses observations rejoignent, sur plusieurs points, les recommandations du FMI et de la Banque mondiale concernant la nécessité d’améliorer la transparence et la présentation des engagements futurs.
La dette affichée ne résume pas l’ensemble des risques financiers
Le débat nécessite également de distinguer la dette directe de l’État des risques financiers associés aux établissements et entreprises publics, aux partenariats de longue durée et aux engagements contractuels.
Dans son rapport de 2026, le FMI a souligné que l’accélération des investissements dans les infrastructures ouvre des perspectives de croissance, mais comporte aussi des risques financiers liés au coût des projets, à leur financement, aux dépassements budgétaires et aux engagements éventuels lorsque les recettes attendues ne suffisent pas à couvrir les coûts de financement et d’entretien.
L’institution a également recommandé une meilleure identification des risques financiers associés aux établissements et entreprises publics, ainsi qu’aux mécanismes de financement structuré susceptibles d’affecter les recettes et les dépenses futures de l’État.
Cette approche est importante parce qu’elle évite de réduire la situation financière du Maroc à un indicateur unique.
Le ratio de la dette directe au produit intérieur brut peut diminuer alors que d’autres engagements continuent de peser sur les exercices futurs. Mais l’inverse doit également être rappelé : il serait tout aussi inexact d’additionner automatiquement l’ensemble des obligations contractuelles à la dette publique, sans distinguer leur nature juridique, comptable et économique.
Dans son évaluation publiée en mars 2026, le FMI prévoyait une baisse de la dette de l’administration centrale, de 67,1 % du PIB en 2025 à 65,9 % en 2026, avec une poursuite de cette tendance au cours des années suivantes.
L’institution insistait néanmoins sur la nécessité de renforcer l’analyse des risques budgétaires et de développer le cadre de programmation budgétaire à moyen terme.
Cette distinction est indispensable pour éviter deux dérives opposées : accuser sans preuves les pouvoirs publics de dissimuler des dettes, ou défendre sans examen ces opérations au seul motif qu’elles ne sont pas enregistrées comme des emprunts classiques.
Ce que le face-à-face aurait dû permettre de clarifier
La confrontation entre Ryad Mezzour et Nabil Adel dans « Polémique » présente un intérêt particulier parce qu’elle a ramené dans le débat public une question technique qui était jusque-là largement abordée dans les documents financiers et les analyses institutionnelles.
Mais une appréciation complète des arguments des deux intervenants suppose de disposer de l’enregistrement intégral de l’émission. Le court extrait transmis, accompagné d’une transcription sonore parfois déformée, ne permet pas de reconstituer avec précision l’ensemble des échanges ni de déterminer si l’un des deux a apporté une démonstration technique décisive.
Les documents disponibles permettent toutefois de dégager les questions auxquelles le débat public devrait désormais apporter des réponses.
Quelle est la valeur globale des biens immobiliers cédés et quelles évaluations de marché ont été retenues ?
Quel est le montant cumulé des loyers effectivement versés et quel sera le coût prévisionnel jusqu’à l’expiration des contrats ?
Existe-t-il des mécanismes uniformes permettant au Parlement et à la Cour des comptes d’accéder aux engagements liés à ces opérations, et pas uniquement aux montants encaissés par le Trésor ?
Quel est leur effet réel sur le déficit et l’endettement lorsque les ressources exceptionnelles et les obligations futures sont examinées selon une méthodologie commune ?
Enfin, les investissements financés grâce à ces opérations ont-ils produit une valeur économique et sociale supérieure au coût global de la cession, du financement et de la location sur toute la durée considérée ?
Ces interrogations ne supposent pas que le financement innovant ait été une mauvaise décision dans tous les cas. Elles ne permettent pas non plus de lui attribuer un bilan positif au seul motif qu’il a procuré des liquidités à un moment où l’État devait accélérer ses investissements.
Les ressources nécessaires au financement des hôpitaux, des universités et des infrastructures ne peuvent être séparées des conditions dans lesquelles elles sont mobilisées, de leur coût réel et de la capacité des finances publiques à supporter les engagements qui en résultent.
La question centrale demeure celle de la capacité des comptes publics à présenter une image complète des actifs transférés, des ressources encaissées, des droits conservés par les institutions publiques et des dépenses qui continueront à être supportées au cours des prochaines années.
Car l’évaluation d’une opération de financement ne peut s’arrêter au montant entré dans les caisses de l’État. Elle doit également rendre compte de ce que l’État a conservé, de ce qu’il devra encore payer et de la valeur effectivement créée par l’opération.