

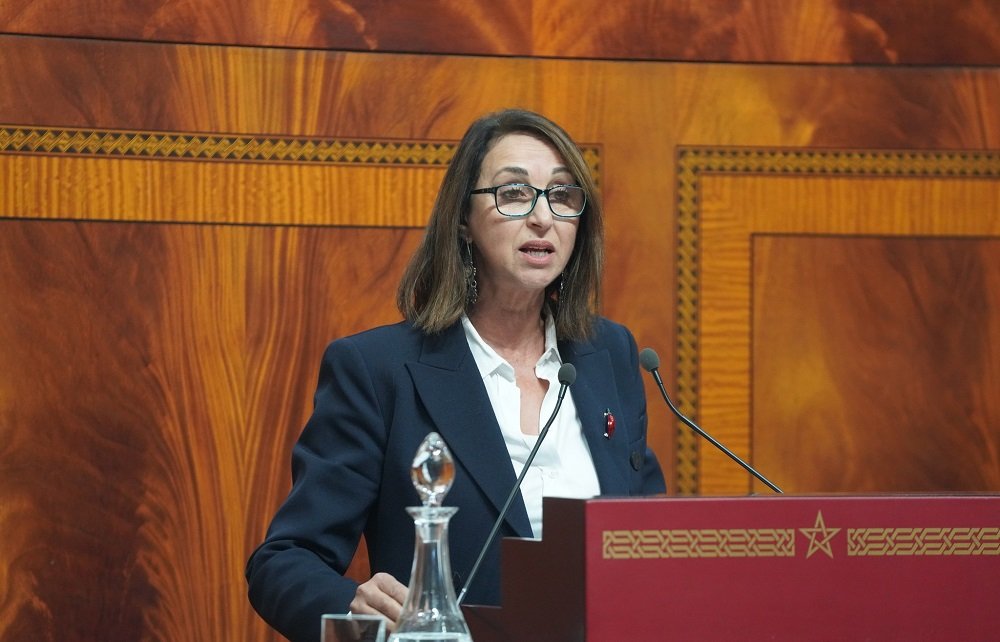
L’intervention de Nabila Mounib, députée de l’Alliance de la gauche, lors de l’examen de la première partie du projet de loi de finances 2027, remet au centre du débat une question essentielle pour les finances publiques marocaines : combien coûteront réellement à l’État les avantages fiscaux consentis à la Fédération internationale de football association (FIFA) et aux entités qui lui sont liées dans le cadre de l’organisation de la Coupe du monde 2030 ?
La parlementaire demande au gouvernement de présenter une évaluation chiffrée des recettes fiscales auxquelles le Trésor renoncera, d’identifier précisément les bénéficiaires de ces dispositifs et d’en déterminer la durée d’application. Elle souhaite également connaître les retombées concrètes de ces avantages pour les entreprises marocaines, les travailleurs et les cadres nationaux.
Cette demande dépasse la seule question du montant des exonérations. Elle renvoie à un principe fondamental de gestion des engagements financiers et fiscaux de l’État : lorsqu’un pays accorde des avantages exceptionnels pour accueillir un événement international, le Parlement doit pouvoir en connaître le coût, les justifications et les résultats attendus.
L’enjeu consiste à distinguer les avantages nécessaires au respect des engagements liés à l’organisation d’une compétition mondiale des exonérations qui doivent faire l’objet d’une évaluation précise, notamment au regard de leurs bénéficiaires, de leur durée et de leur contribution à l’économie nationale.
Les avantages fiscaux entre engagements internationaux et coût pour le Trésor
L’examen des documents officiels accompagnant le projet de loi de finances 2027 montre que le ministère de l’Économie et des Finances recense déjà des exonérations liées à la FIFA dans son rapport sur les dépenses fiscales.
Ce document présente les dépenses fiscales comme des dérogations au régime fiscal de référence, prenant notamment la forme d’exonérations, de réductions ou de traitements préférentiels qui entraînent une diminution des recettes publiques. Il rappelle également que ces dispositifs doivent être évalués en fonction de leur coût, de leur efficacité et de leur contribution aux objectifs poursuivis.
Le rapport mentionne notamment des exonérations concernant les représentations de la FIFA au Maroc et les organismes qui lui sont rattachés. Elles portent sur certaines activités et opérations conformes à leurs missions, ainsi que sur des dispositions relatives à la taxe sur la valeur ajoutée et à certains prélèvements sur les revenus et bénéfices concernés.
Le document classe le coût estimé de plusieurs de ces mesures dans la catégorie des dépenses fiscales d’importance minime, y compris dans certaines projections relatives à 2027 et aux exercices suivants.
Cette classification mérite toutefois une lecture précise. Elle concerne des mesures fiscales déterminées et ne constitue pas une évaluation globale de l’ensemble des avantages susceptibles d’être accordés aux entreprises, prestataires et opérateurs intervenant dans l’organisation de la compétition.
La distinction est importante : l’existence légale d’une exonération ne renseigne pas, à elle seule, sur le manque à gagner réel pour le Trésor. Celui-ci dépend du volume des opérations concernées, de la nature des revenus, du statut fiscal des bénéficiaires et des conditions effectives d’application des dispositions dérogatoires.
La question soulevée par Nabila Mounib prend ainsi une dimension supplémentaire lorsqu’on élargit l’analyse au-delà des seules représentations de la FIFA.
Le projet de loi de finances 2027 prévoit en effet des dispositions fiscales et douanières concernant plusieurs catégories d’acteurs participant à l’organisation de la Coupe du monde, sous réserve de conditions liées à la nature des prestations, des opérations et à la qualité juridique des bénéficiaires.
Ces mesures concernent notamment certaines rémunérations et indemnités liées à la compétition, ainsi que des exonérations de droits à l’importation pour les équipements et marchandises destinés exclusivement à l’organisation des manifestations concernées. Des dispositions particulières visent également certains prestataires et cocontractants figurant sur les listes reconnues par la FIFA.
Il convient donc de distinguer l’exonération accordée à une organisation internationale pour ses opérations officielles de celle dont pourrait bénéficier une entreprise commerciale ou un prestataire de services en raison de sa participation à l’organisation du tournoi. Les conditions juridiques, les bénéficiaires et les périodes d’application ne sont pas nécessairement les mêmes.
Identifier les bénéficiaires et mesurer les retombées nationales
La question centrale posée par la députée concerne la répartition effective des avantages : qui en bénéficiera, pendant combien de temps et selon quelles conditions ?
Les entreprises étrangères intervenant dans les contrats liés à la compétition seront-elles concernées ? Dans quelle mesure les entreprises marocaines pourront-elles accéder aux marchés ? Quels mécanismes permettront aux travailleurs et aux cadres nationaux de tirer profit de l’activité économique générée par l’événement ?
L’organisation d’une Coupe du monde entraîne une activité importante dans plusieurs secteurs : infrastructures sportives, transport, hôtellerie, sécurité, équipements, communication, services et logistique. Mais l’ampleur des investissements ne garantit pas automatiquement une répartition équilibrée des marchés, de la valeur ajoutée et des emplois entre les opérateurs nationaux et étrangers.
L’enjeu pour les pouvoirs publics consiste à associer les avantages fiscaux à des retombées économiques mesurables : part des entreprises marocaines dans les marchés, nombre d’emplois déclarés, transfert de compétences et de technologies, recours aux produits et services nationaux, ainsi que contribution des investissements à l’activité économique des territoires concernés.
Ces indicateurs ne devraient pas rester au stade des engagements généraux sur l’héritage économique du Mondial. Ils peuvent être intégrés aux cahiers des charges, aux contrats et aux mécanismes de suivi afin de permettre une évaluation concrète des résultats.
De la loi de finances 2025 au projet 2027 : un dispositif fiscal qui se précise
L’arrière-plan législatif de cette question remonte à la loi de finances 2025, qui avait instauré un régime fiscal spécifique pour les représentations de la FIFA au Maroc.
Ce dispositif prévoyait notamment des exonérations concernant l’impôt sur les sociétés, l’impôt sur le revenu applicable à certaines rémunérations, la TVA, les droits d’enregistrement et de timbre, ainsi que des dispositions douanières relatives aux équipements et marchandises importés pour les besoins des représentations concernées.
Le projet de loi de finances 2027 précise davantage le périmètre des acteurs susceptibles de bénéficier du régime particulier lié à la Coupe du monde 2030. Il introduit des dispositions dans le Code général des impôts concernant plusieurs catégories d’organismes, de cocontractants et de prestataires.
Les mesures envisagées touchent notamment l’impôt sur les sociétés, la TVA, les droits d’enregistrement et de timbre, la taxe spéciale annuelle sur les véhicules, la taxe sur les contrats d’assurance ainsi que certaines contributions liées au transport aérien et à la promotion touristique.
Le dispositif prévoit également des exonérations pour certaines catégories de contractants de la FIFA, des organismes intervenant dans la diffusion audiovisuelle et des prestataires de services, sous réserve des listes et conditions prévues par les textes.
Une attention particulière est accordée aux opérations portant sur les droits commerciaux et médiatiques de la compétition.
Cette évolution appelle un examen parlementaire approfondi. Le texte peut identifier les catégories de bénéficiaires et les opérations concernées, mais l’évaluation du coût global suppose de connaître le volume des transactions effectivement exonérées, les recettes fiscales auxquelles l’État aurait normalement pu prétendre et le nombre d’entreprises entrant dans le champ du dispositif.
Il serait donc insuffisant de procéder à une addition théorique des différentes catégories d’impôts concernés. Une évaluation sérieuse doit tenir compte de la situation fiscale réelle des bénéficiaires, de la nature de leurs activités et des revenus effectivement générés au Maroc.
Les 68 amendements de l’Alliance de la gauche et le débat sur la justice fiscale
La demande de Nabila Mounib s’inscrit dans une intervention plus large sur les orientations fiscales et sociales du projet de loi de finances.
L’Alliance de la gauche a annoncé avoir déposé 68 amendements, parmi lesquels figurent des propositions visant à revoir la fiscalité des entreprises, à renforcer la contribution des secteurs réalisant des bénéfices importants et à améliorer la mobilisation des ressources publiques.
La députée a également appelé à l’audit des fonds publics, à la lutte contre la corruption et l’évasion fiscale, ainsi qu’au recouvrement des sommes dues au Trésor afin de réduire le recours à l’endettement.
Parmi les propositions évoquées figure la révision de l’article 19 du Code général des impôts, dans le sens d’un élargissement de l’application du taux de 40 % à certaines catégories d’entreprises et de secteurs caractérisés par des bénéfices élevés ou des situations de monopole et de quasi-monopole.
Il importe de préciser que ce taux ne constitue pas une proposition de taxation générale de toutes les entreprises. Le débat porte sur son champ d’application et sur les catégories d’opérateurs susceptibles d’être concernées.
Ces propositions traduisent deux approches de la politique fiscale : l’une privilégie les mécanismes d’incitation à l’investissement et à la compétitivité, tandis que l’autre insiste sur une contribution plus importante des entreprises bénéficiant de niveaux élevés de rentabilité au financement des services publics.
L’évaluation de ces choix doit tenir compte de leurs conséquences sur les recettes publiques, l’investissement et l’activité économique. La hausse ou la baisse de l’impôt ne peut constituer, à elle seule, un objectif de politique fiscale.
Le bilan des amendements donne également une indication sur le rapport de force parlementaire. Selon les informations publiées à l’issue des travaux de la Commission des finances et du développement économique de la Chambre des représentants, un seul amendement sur les 68 présentés par le groupe de l’Alliance de la gauche aurait été retenu par le gouvernement.
Ce chiffre traduit la faible prise en compte des propositions du groupe, sans permettre, à lui seul, de juger de la pertinence de chaque amendement. L’enjeu reste de savoir si les propositions ont fait l’objet d’un examen technique approfondi et si les refus du gouvernement ont été accompagnés de justifications financières et économiques suffisamment précises.
L’échéance de 2031 et la question des priorités sociales
L’intervention de Nabila Mounib a également porté sur le calendrier d’exécution de certaines mesures gouvernementales, dont la réalisation serait reportée à l’horizon 2031.
La députée estime que plusieurs revendications sociales nécessitent des réponses plus rapides, notamment dans les domaines de l’éducation, de la santé, de l’emploi et de la protection sociale.
Cette observation rejoint une interrogation plus large sur la répartition des ressources publiques au cours des prochaines années. Le Maroc prépare des investissements importants en vue de 2030, tout en devant répondre à des besoins croissants en matière d’infrastructures sanitaires et scolaires, de formation professionnelle et d’accès aux services essentiels.
Il ne s’agit pas d’opposer l’investissement sportif à l’investissement social. Les deux peuvent participer au développement national. Mais leur articulation exige une visibilité sur les crédits budgétaires, les calendriers d’exécution et les résultats attendus.
L’héritage du Mondial ne peut être évalué uniquement à travers les stades, les routes, les aéroports et les établissements hôteliers. Il doit également être apprécié à partir de la capacité des investissements à produire une activité durable, à créer des emplois stables et à intégrer les compétences marocaines dans les chaînes de production et de services.
Nabila Mounib a notamment insisté sur la nécessité de dépasser une politique sociale fondée uniquement sur les aides aux populations vulnérables. Elle a défendu l’amélioration de la qualité de l’enseignement et de la santé publics, ainsi qu’une meilleure articulation entre la formation professionnelle et les besoins du marché du travail.
Cette question concerne directement les projets liés au Mondial. Les entreprises nationales ne bénéficient pas automatiquement des investissements du seul fait de l’ouverture des chantiers. De même, l’augmentation de la demande de main-d’œuvre ne garantit pas la création d’emplois qualifiés et durables.
Des programmes de formation adaptés aux métiers recherchés, des contrats transparents, le respect des obligations sociales et le contrôle des conditions de travail sont nécessaires pour transformer l’activité liée à la compétition en opportunités réelles pour les Marocains.
Le Sahara marocain et le renforcement du front intérieur
L’intervention de la députée a également abordé les développements relatifs à la question du Sahara marocain.
Nabila Mounib a estimé que les évolutions récentes offrent une occasion de faire avancer le règlement du différend dans le cadre de l’autonomie sous souveraineté marocaine.
Elle a associé cette perspective au renforcement du front intérieur, à travers des élections libres et transparentes, la mise en œuvre effective de la régionalisation avancée et le traitement de plusieurs dossiers politiques, sociaux et liés aux droits humains.
Cette approche rapproche deux dimensions distinctes mais complémentaires du débat national : l’évolution diplomatique de la question de l’intégrité territoriale et la consolidation des institutions à l’intérieur du Royaume.
La régionalisation avancée constitue notamment un levier pour donner aux régions du Sud des responsabilités plus importantes dans la gestion du développement, de l’investissement et des services publics, en cohérence avec les orientations nationales relatives à l’autonomie.
Sa mise en œuvre suppose toutefois un transfert effectif de compétences et de ressources, un renforcement des capacités de gestion territoriale et une participation réelle des populations à la définition des priorités locales.
La députée a par ailleurs appelé à la libération des personnes détenues à la suite du Hirak du Rif et des manifestations de la génération Z, ainsi qu’à la mise en œuvre des recommandations de l’Instance Équité et Réconciliation et à la poursuite du processus de justice transitionnelle.
Ces revendications s’inscrivent dans sa conception de l’apaisement politique et de la consolidation de la confiance entre les citoyens et les institutions.
Le traitement de ces dossiers nécessite cependant de distinguer les différentes situations judiciaires, de respecter l’indépendance de la justice et les garanties du procès équitable, tout en maintenant le débat institutionnel sur les libertés publiques, le droit de manifester pacifiquement, la réparation des préjudices et l’application des recommandations de la justice transitionnelle.
Ce que le Parlement doit pouvoir évaluer
Le débat sur les avantages fiscaux accordés dans le cadre du Mondial 2030 appelle un niveau supplémentaire de transparence financière et institutionnelle.
Le rapport annuel sur les dépenses fiscales constitue une base importante d’information. Il ne remplace toutefois pas nécessairement une évaluation spécifique et détaillée du coût prévisionnel de l’ensemble des mesures fiscales et douanières liées à la compétition.
Une information complète du Parlement devrait notamment permettre de disposer de cinq catégories de données :
- Le coût fiscal : une estimation des impôts et taxes auxquels l’État renoncera pendant la période d’application des avantages.
- L’identification des bénéficiaires : la FIFA, ses organismes affiliés, les cocontractants, les prestataires et les autres opérateurs répondant aux conditions légales.
- La durée des exonérations : les dates de début et de fin de chaque mesure ainsi que les opérations effectivement couvertes.
- Les retombées économiques nationales : la part des entreprises marocaines dans les marchés, le volume d’emplois locaux et les transferts de compétences.
- Le contrôle et l’évaluation : la publication de bilans périodiques sur les avantages accordés, leurs bénéficiaires et les résultats obtenus.
Il importe également de clarifier la distinction entre les exonérations relevant des engagements pris envers la FIFA et celles qui relèvent de choix législatifs nationaux. Cette distinction permettrait au Parlement de mieux apprécier les marges de décision dont dispose le gouvernement.
Le Maroc entre dans une période de préparation marquée par des investissements majeurs à l’horizon 2030. L’objectif ne se limite pas au respect des exigences organisationnelles de la compétition. Il concerne aussi la capacité de l’économie nationale à tirer profit de ces investissements, la préservation des ressources publiques et l’élargissement des opportunités offertes aux entreprises et aux compétences marocaines.
En demandant une évaluation chiffrée du coût fiscal des avantages accordés à la FIFA, Nabila Mounib replace cette question dans le débat sur les finances publiques et le contrôle parlementaire. Les exonérations ont des bénéficiaires, des conditions et une durée d’application. Leur justification doit pouvoir être examinée, et leurs retombées évaluées à partir de résultats vérifiables.
Le Mondial 2030 constitue ainsi un engagement sportif et international majeur pour le Royaume, mais également un choix économique et budgétaire dont les effets devront être appréciés au-delà de la période de la compétition.