

Le vote en commission des finances sur le projet de loi de finances 2027 relance le débat sur la cohérence entre les discours politiques et les amendements parlementaires. Entre renforcement de la contribution fiscale des grandes entreprises et crainte d’un transfert de la charge vers le consommateur, les formations de l’opposition défendent des approches sensiblement différentes.
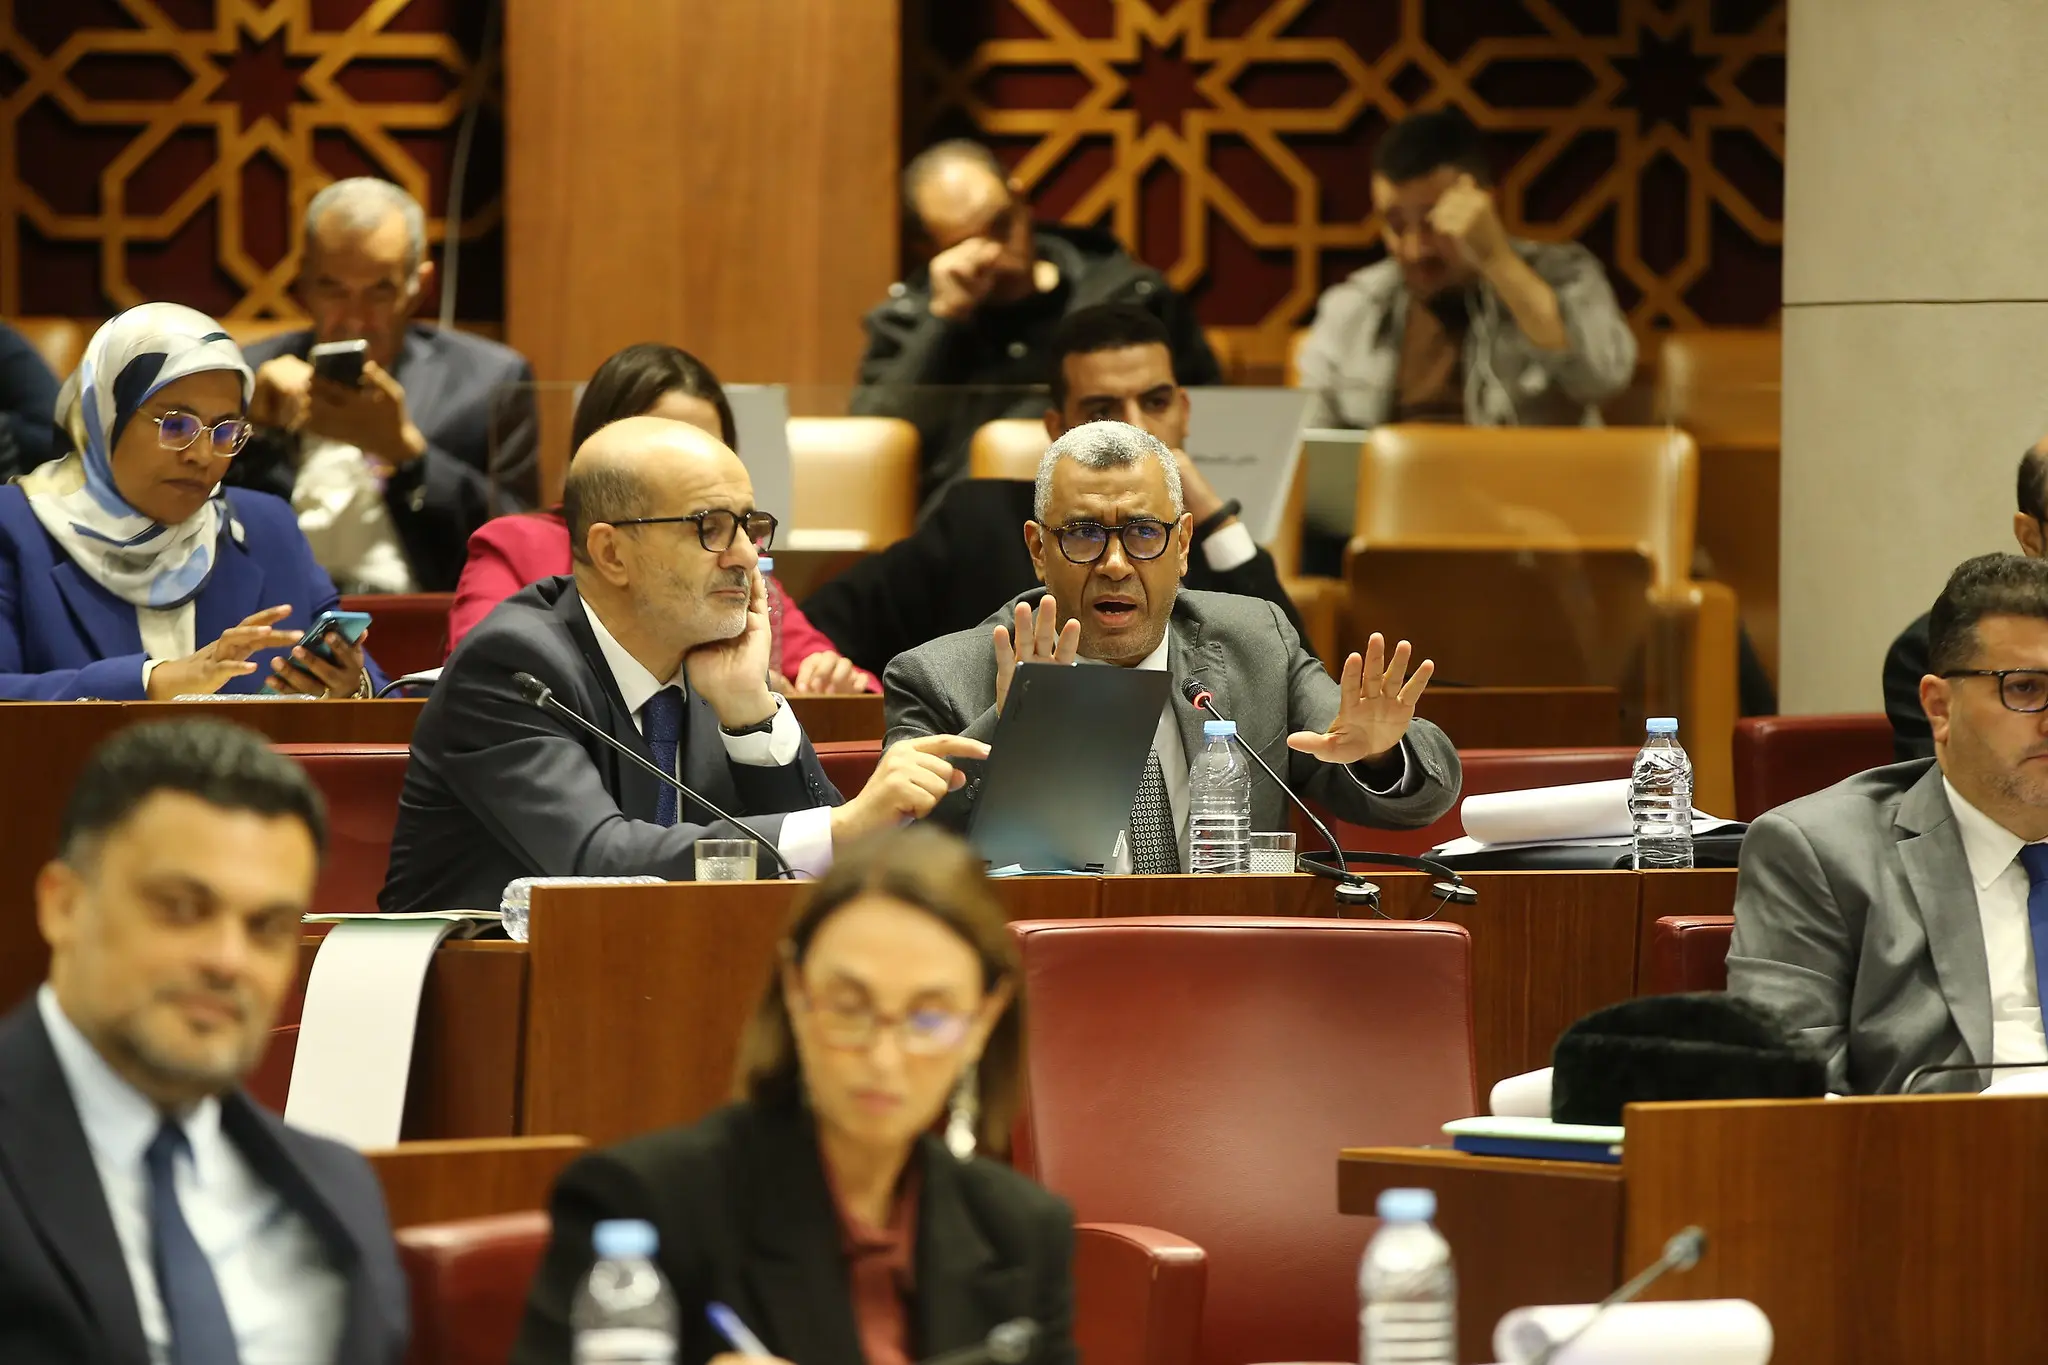
L’examen de la fiscalité applicable aux entreprises du secteur des hydrocarbures au sein de la Commission des finances et du développement économique de la Chambre des représentants a mis en évidence des divergences entre les composantes de l’opposition. Alors que certaines formations ont proposé d’alourdir la contribution fiscale des grandes entreprises, une autre a défendu le maintien du taux actuel, au nom de la protection du pouvoir d’achat des citoyens.
Le débat porte sur les dispositions de l’article 19 du Code général des impôts, dont la modification est proposée dans le cadre du projet de loi de finances 2027. Le gouvernement souhaite porter de 35 % à 40 % le taux de l’impôt sur les sociétés applicable aux entreprises exerçant des activités d’importation ou de distribution de carburants et réalisant un bénéfice net annuel égal ou supérieur à 100 millions de dirhams.
Cette proposition place les formations politiques devant une question concrète de justice fiscale : les entreprises qui réalisent des bénéfices élevés doivent-elles contribuer davantage aux recettes publiques, ou les spécificités du marché des hydrocarbures et le risque de répercussion de la charge fiscale sur les consommateurs justifient-ils une approche plus prudente ?
Au sein de la commission, les réponses apportées par les groupes parlementaires ont révélé des orientations différentes, y compris parmi ceux qui contestent certains choix du gouvernement en matière fiscale.
Le groupe parlementaire du Parti de la justice et du développement (PJD) a notamment proposé d’appliquer le taux de 40 % aux grandes entreprises opérant dans les secteurs des télécommunications et de la fabrication du ciment. Il a également plaidé pour le rétablissement d’un taux de 10 % au profit des entreprises dont le bénéfice net ne dépasse pas 500 000 dirhams, afin de tenir compte des contraintes propres aux petites et moyennes entreprises.
Cette position appelle une explication plus précise concernant le rejet de la mesure gouvernementale visant les entreprises du secteur des carburants. Le PJD ne s’oppose donc pas, dans son principe, à une taxation plus élevée des grandes entreprises. Il a lui-même défendu cette orientation pour d’autres secteurs économiques. Toutefois, les éléments rendus publics au sujet des débats en commission ne permettent pas d’identifier une justification détaillée expliquant pourquoi les entreprises d’importation et de distribution des hydrocarbures devraient être traitées différemment, ou en quoi leur situation se distinguerait de celle des secteurs auxquels le parti souhaite appliquer le taux supérieur.
Le groupe de la Gauche fédérale a, pour sa part, adopté une position plus exigeante que celle du gouvernement. Il a proposé de porter le taux d’imposition à 45 % pour les entreprises dont le bénéfice net atteint ou dépasse 100 millions de dirhams, notamment dans les secteurs de l’importation et de la distribution des carburants, de la fabrication du ciment, de la production et du raffinage du sucre ainsi que de la distribution en gros des médicaments. Pour les établissements de crédit, le taux proposé atteint 50 %.
Ces amendements montrent que le désaccord de la Gauche fédérale avec le taux de 40 % ne signifie pas un refus d’accroître la contribution fiscale des entreprises pétrolières. Son approche va au contraire dans le sens d’une taxation plus élevée, avec une majoration de cinq points par rapport à la proposition gouvernementale.
La position de ce groupe prend également une dimension particulière à la lumière des déclarations de la députée Nabila Mounib. Celle-ci a estimé que le relèvement de la fiscalité des entreprises pétrolières à 40 % ne suffisait pas à corriger les déséquilibres du secteur. Elle a notamment appelé à des réformes plus larges, comprenant la remise en activité de la raffinerie Samir.
L’approche défendue dépasse ainsi la seule question du taux d’imposition. Elle renvoie à l’organisation économique et réglementaire du secteur, aux conditions de concurrence, à la place du raffinage national et aux mécanismes qui structurent les activités d’importation et de distribution.
Le Mouvement populaire a, en revanche, adopté une orientation différente. Son groupe parlementaire a proposé de maintenir à 35 % le taux applicable aux entreprises d’importation et de distribution des carburants, au lieu de l’augmenter à 40 %. La justification avancée repose sur le risque que les entreprises répercutent une partie de la hausse de leur charge fiscale sur les consommateurs, à travers les prix à la pompe.
La présidente du groupe, Rim Chabat, a défendu cette position en mettant en avant la nécessité de préserver le pouvoir d’achat et d’obtenir des garanties gouvernementales empêchant toute augmentation des prix liée à la mesure fiscale.
Cette argumentation place la protection du consommateur au centre de l’arbitrage fiscal. Elle soulève toutefois une autre question : dans quelle mesure les pouvoirs publics disposent-ils des instruments nécessaires pour contrôler une éventuelle répercussion de la charge fiscale sur les prix de vente ?
Car l’impôt sur les sociétés relève d’une logique juridique et comptable différente de celle d’une taxe supplémentaire appliquée à chaque litre de carburant. Une augmentation du taux d’imposition sur les bénéfices ne provoque pas automatiquement une hausse des prix à la pompe. Son incidence dépend de plusieurs facteurs : les marges bénéficiaires, les coûts d’importation, de stockage et de distribution, les conditions de concurrence ainsi que les décisions commerciales des entreprises.
À l’inverse, rappeler que la mesure concerne les bénéfices nets ne suffit pas à exclure toute possibilité de transfert économique d’une partie de la charge vers le consommateur. Cette éventualité doit être appréciée à partir de données concrètes sur le fonctionnement du marché et les mécanismes de formation des prix.
Cette question était également présente dans les réponses du ministre de l’Économie et des Finances, de la Souveraineté industrielle et numérique, Fouzi Lekjaa, aux amendements parlementaires. Le ministre a défendu la volonté du gouvernement d’harmoniser les taux d’imposition applicables aux entreprises exerçant dans des secteurs caractérisés par des niveaux élevés de rentabilité ou par des situations de marché proches de l’oligopole.
Cette orientation s’inscrit dans la logique de la réforme fiscale engagée par le gouvernement, notamment à travers la loi-cadre n° 69.19 portant réforme fiscale. Elle repose sur le principe d’une plus grande équité entre les activités économiques et sur la nécessité de réduire les écarts de traitement fiscal entre des entreprises présentant des niveaux de rentabilité comparables.
Elle renvoie également à un choix de politique publique : traiter les questions sociales au moyen de mécanismes de soutien ciblés, plutôt que de mobiliser systématiquement les taux d’imposition comme instrument indirect de protection du pouvoir d’achat.
Mais le débat comporte une dimension technique qui mérite une attention particulière. Le passage de 35 % à 40 % concerne, selon la lecture du dispositif proposé, le bénéfice net imposable dans son ensemble pour les entreprises remplissant les conditions prévues, et non uniquement la fraction dépassant le seuil de 100 millions de dirhams. Cette distinction est importante pour mesurer l’incidence fiscale réelle de la réforme.
Le nombre d’entreprises concernées doit également être apprécié avec prudence. Le texte définit les activités visées et le seuil de bénéfice, mais l’identification précise des entreprises effectivement touchées suppose de disposer de données fiscales détaillées sur leurs résultats imposables. En l’absence de publication d’un état officiel détaillé, le chiffre de onze entreprises avancé dans le débat ne peut être considéré comme une donnée indépendamment vérifiée.
Cette réserve est d’autant plus importante que le marché des hydrocarbures regroupe des entreprises dont les dimensions économiques, les activités et les positions dans la chaîne d’approvisionnement diffèrent. Leurs situations financières et leur capacité à répercuter les coûts sur les consommateurs ne peuvent donc être présumées identiques.
Un débat parlementaire qui dépasse le simple vote
L’examen de l’article 19 a révélé l’absence d’une position commune au sein de l’opposition sur la fiscalité des entreprises pétrolières. Le PJD défend un taux de 40 % pour certaines grandes entreprises d’autres secteurs, la Gauche fédérale propose 45 % pour les entreprises pétrolières et plusieurs autres activités, tandis que le Mouvement populaire souhaite maintenir le taux de 35 % au nom de la protection du pouvoir d’achat.
Il convient également de distinguer le vote portant sur un amendement fiscal précis du vote relatif à la première partie du projet de loi de finances. Les informations publiées concernant la réunion de la commission du 12 novembre 2026 font état de l’adoption de cette première partie par 23 voix contre 17. Les groupes du Rassemblement national des indépendants et du PJD ainsi que le groupement de la Gauche fédérale ont voté contre.
Ce résultat global ne constitue toutefois pas, à lui seul, une preuve que les différents groupes ont adopté une position identique sur chacun des amendements relatifs à l’article 19. Le Mouvement populaire, notamment, avait présenté un amendement visant explicitement à maintenir le taux de 35 % pour les entreprises du secteur des carburants.
La différence entre les positions ne concerne donc pas uniquement le soutien ou l’opposition au gouvernement. Elle porte aussi sur la conception que chaque formation se fait de la justice fiscale et sur la place qu’elle accorde à la protection du consommateur par rapport à la contribution des entreprises réalisant des bénéfices importants.
L’épreuve de cohérence se jouera désormais dans la capacité des partis à présenter des solutions précises et applicables. Si l’augmentation de l’impôt risque, selon eux, de peser sur le pouvoir d’achat, quelles garanties et quels mécanismes alternatifs proposent-ils ? Si le taux de 40 % est jugé insuffisant, comme le soutient la Gauche fédérale, quel rendement supplémentaire pourrait résulter d’un passage à 45 %, et comment contrôler son éventuelle incidence sur le marché ? Si l’équité fiscale exige d’appliquer des taux comparables à d’autres secteurs, quels critères objectifs doivent déterminer les activités concernées ?
Ces interrogations replacent les formations politiques devant la nécessité d’étayer leurs positions par des chiffres, des justifications et des alternatives crédibles, plutôt que par des prises de position ponctuelles dont la cohérence varie selon le secteur examiné.
Les consommateurs attendent une politique fiscale lisible face aux fluctuations des prix des carburants. Les entreprises doivent contribuer aux recettes publiques selon des règles équitables, tandis que les finances de l’État ont besoin de ressources durables, compatibles avec la compétitivité économique et la transparence du marché.