

« La Belgique ne supprime pas la concurrence en fixant un plafond des prix. Elle fait jouer la concurrence à l’intérieur d’un cadre légal qui protège le consommateur. Pourquoi le Maroc n’ouvrirait-il pas le débat sur une formule comparable ? »
Alors que le gouvernement marocain refuse de rétablir le plafonnement des prix des carburants, d’encadrer les marges de distribution ou de revoir la charge fiscale afin d’alléger le coût de l’approvisionnement pour les citoyens, le dossier de la remise en service de la raffinerie Samir demeure en suspens, malgré les dysfonctionnements et les pratiques contraires aux règles de la concurrence mis en lumière par le Conseil de la concurrence sur le marché des hydrocarbures. À l’inverse, la Belgique applique un système différent, dans lequel les autorités déterminent quotidiennement un prix de vente maximum selon une formule de calcul publiée, tout en laissant aux distributeurs la liberté de vendre en dessous de ce plafond. Cette divergence dans la philosophie de régulation du marché place la politique gouvernementale marocaine devant une interrogation centrale : pourquoi la protection du pouvoir d’achat des Marocains reste-t-elle enfermée dans les limites de la libéralisation des prix, alors que d’autres pays conservent des instruments d’intervention directe pour les encadrer ?
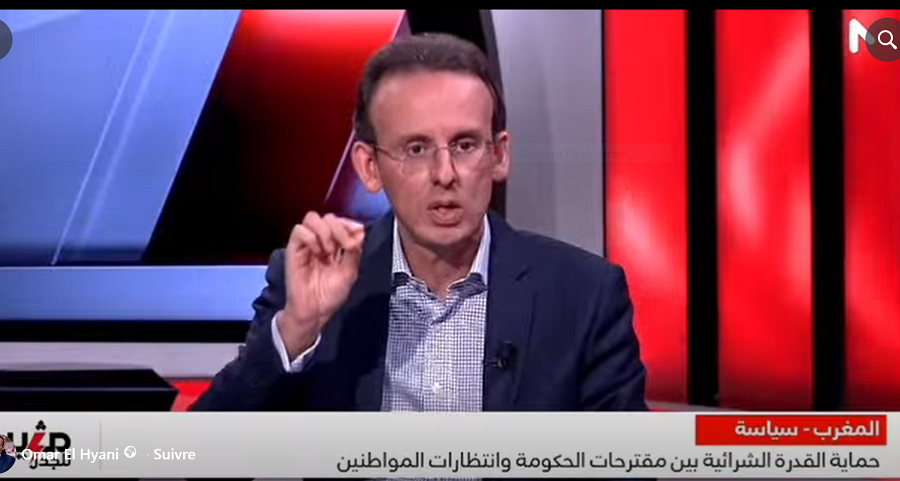
Le présent article prend appui sur une intervention télévisée consacrée au coût des carburants au Maroc, aux mécanismes de détermination des prix de vente, aux marges des sociétés de distribution et au devenir de la raffinerie Samir, tout en examinant l’expérience belge comme un modèle alternatif de régulation du marché. L’examen des documents officiels montre que le débat dépasse la seule question de la hausse des prix pour porter sur une interrogation plus précise : à quels instruments l’État a-t-il renoncé en passant à la libéralisation des prix, et quels moyens a-t-il conservés pour protéger le consommateur et garantir le fonctionnement concurrentiel du marché ?
De la libéralisation des prix à l’accord conclu devant le Conseil de la concurrence
La libéralisation des prix des carburants au Maroc a franchi son étape finale en décembre 2015, au terme d’un processus progressif engagé avec la réforme du système de subvention et le recours au mécanisme d’indexation sur les cours internationaux. Dans son rapport annuel relatif à l’année 2016, Bank Al-Maghrib indique que le passage à la libéralisation complète a permis à chaque opérateur de fixer son propre prix de vente dans un marché censé être régi par la concurrence. Cette nouvelle configuration a succédé à une période durant laquelle l’État s’appuyait sur une structure tarifaire comprenant des compensations et des marges définies pour les différents maillons de la chaîne d’approvisionnement.
Ce changement a déplacé le centre de gravité de la régulation : de la détermination administrative des prix vers la surveillance des conditions de concurrence. L’État ne publie plus un prix uniforme auquel les stations-service seraient tenues de se conformer. Le consommateur se retrouve désormais face à des prix fixés par les opérateurs, tandis que les règles de concurrence sont censées empêcher que la liberté tarifaire ne se transforme en instrument de coordination entre entreprises ou d’exploitation d’une position dominante.
La procédure qui a abouti à l’intervention du Conseil de la concurrence en novembre 2023 a toutefois remis en discussion la validité de cette hypothèse. Le Conseil a annoncé avoir approuvé à l’unanimité les accords de règlement conclus avec neuf entreprises opérant dans les marchés de l’approvisionnement, du stockage et de la distribution du gasoil et de l’essence, ainsi qu’avec leur organisation professionnelle. Le montant global de ces accords a atteint 1,84 milliard de dirhams, en contrepartie d’engagements comportementaux destinés à améliorer le fonctionnement du marché et à prévenir les pratiques anticoncurrentielles.
L’importance de cette affaire tient à la nature même du dossier : il s’agit de pratiques susceptibles de contrevenir aux règles de la concurrence, qui ont fait l’objet d’une enquête et ont donné lieu à des accords de règlement approuvés par le Conseil. Il importe, sur le plan journalistique comme juridique, de distinguer ce que la procédure institutionnelle a établi de ce que les documents disponibles ne permettent pas de généraliser. La conclusion d’un accord de règlement ne signifie pas nécessairement que toutes les entreprises concernées ont manipulé les prix de la même manière. Elle ne démontre pas davantage que chaque hausse enregistrée sur le marché résultait d’une entente entre elles. Elle confirme néanmoins l’existence de dysfonctionnements concurrentiels suffisamment sérieux pour justifier une intervention institutionnelle assortie de montants et d’engagements considérables dans ce dossier.
Les chiffres du Conseil situent la question des marges dans un cadre mesurable
Les rapports du Conseil de la concurrence permettent de dépasser le débat général sur les bénéfices des entreprises, en apportant des éléments détaillés sur la composition des prix et l’évolution des marges de distribution. Dans son avis n° A/3/22 consacré à la situation concurrentielle du marché des carburants, le Conseil a estimé la marge brute moyenne de distribution, pour la période allant de 2018 à 2021, à environ 14 % du prix de vente du gasoil et 12 % de celui de l’essence. Cette marge englobait la distribution en gros et la vente au détail. La part des sociétés de distribution en gros se situait entre 9 et 10 %, tandis que celle des stations-service variait entre 4 et 5 %.
Ces chiffres historiques ne doivent toutefois pas être présentés comme des taux fixes correspondant à la situation actuelle du marché. Les rapports de suivi publiés ultérieurement par le Conseil font apparaître des variations selon les périodes et permettent une lecture plus précise de la différence entre marge brute et bénéfice net. Cette distinction est essentielle pour évaluer la rentabilité réelle de l’activité.
Dans son rapport de suivi de l’année 2024, publié en 2025, le Conseil a fait état d’une marge brute moyenne pondérée de 1,35 dirham par litre de gasoil et de 1,88 dirham par litre d’essence pour les sociétés de distribution concernées. Quant au rapport portant sur le premier trimestre 2025, il indique une moyenne proche de 1,24 dirham par litre pour le gasoil et de 1,95 dirham pour l’essence. Ces données concernent les entreprises couvertes par les rapports et correspondent à la méthode de calcul retenue par le Conseil. Elles ne représentent pas nécessairement le bénéfice net que le distributeur conserve sur chaque litre vendu.
La différence entre marge brute et bénéfice net n’est pas un simple détail comptable. La marge brute contribue à couvrir les coûts de distribution, de logistique, de stockage et d’exploitation. Le calcul du bénéfice net suppose, quant à lui, la déduction des dépenses, des charges, des impôts et des autres coûts supportés par l’entreprise. Dès lors, toute revendication visant à plafonner les marges bénéficiaires doit préciser l’indicateur que l’État entend retenir : s’agira-t-il d’une marge brute maximale par litre, d’une marge nette ou d’un rendement déterminé sur le capital investi ? Chacune de ces options aurait des conséquences différentes sur les entreprises et sur la continuité des investissements dans les infrastructures de distribution.
Le Conseil de la concurrence ne s’est pas limité à enregistrer les marges des entreprises. Il a également mis en place un dispositif de suivi de leurs engagements après la conclusion des accords de règlement et publié des rapports périodiques sur l’évolution du marché. Les rapports de 2024 et de 2025 montrent que cette surveillance porte notamment sur les importations, le stockage, les ventes, les prix et les marges de distribution, ainsi que sur les relations entre l’évolution des cours internationaux, les coûts d’achat et les prix de cession sur le marché national.
Ces rapports ouvrent la voie à une évaluation des politiques publiques fondée sur des données périodiques plutôt que sur de simples impressions. Si l’État a choisi de libéraliser les prix, sa responsabilité réglementaire demeure entière lorsqu’il s’agit de garantir la transparence du marché, d’empêcher les accords anticoncurrentiels et de surveiller la répercussion des baisses des coûts internationaux sur les prix de vente nationaux.
Le plafonnement des prix ne signifie pas un retour au système de subvention
L’intervention télévisée revient sur la période antérieure à la libéralisation complète, notamment sur le mécanisme de tarification qui reposait sur une révision périodique des prix internationaux de référence, auxquels s’ajoutaient les coûts de transport, de stockage, les taxes et les marges retenues. L’intervenant souligne que le rétablissement d’un plafonnement dynamique des prix n’impliquerait pas nécessairement le retour à une subvention directe des carburants. Il pourrait prendre la forme d’un prix maximum évoluant en fonction du coût des produits raffinés sur les marchés internationaux.
Cette distinction est importante dans le débat public. La subvention fait supporter au budget de l’État une partie du coût du produit, tandis que le plafonnement fixe la limite supérieure à laquelle celui-ci peut être vendu au consommateur, sans que l’État ait automatiquement à prendre en charge la différence entre le prix de référence et le prix final. Un tel dispositif pourrait également prévoir un plafonnement des marges de distribution, à condition que la méthode de calcul soit claire et susceptible d’être révisée.
L’expérience marocaine elle-même fournit un arrière-plan historique à cette discussion. Le système des prix est passé d’une indexation partielle à une libéralisation complète en décembre 2015, après la suppression progressive des subventions sur l’essence, le fuel et le gasoil. Les documents de Bank Al-Maghrib montrent que la période précédant la libéralisation reposait sur une structure tarifaire réglementée, avant que chaque entreprise ne bénéficie d’une marge de liberté beaucoup plus large dans la fixation de son prix de vente.
Si le plafonnement devait être réintroduit aujourd’hui, il nécessiterait une formule différente, tirant les enseignements des mécanismes antérieurs tout en évitant leurs limites. Une tarification administrative rigide risque de devenir un obstacle à l’approvisionnement lorsqu’elle se détache des coûts d’importation, de raffinage et de transport. À l’inverse, un plafond mobile permettrait d’ajuster le prix maximum à partir d’indicateurs de référence publiés, tout en définissant la périodicité des révisions et les modalités de prise en compte des stocks, des prélèvements et des marges.
La question ne se réduit donc pas à un choix entre un marché totalement libre et un État qui déciderait de tout. Elle consiste plutôt à déterminer les limites de l’intervention des pouvoirs publics, les données sur lesquelles celle-ci doit s’appuyer et l’autorité chargée de contrôler le respect des règles.
Le modèle belge : un plafond légal évolutif plutôt que l’abandon du prix au seul marché
La Belgique offre une expérience qui mérite d’être étudiée, puisqu’elle a choisi de conserver un mécanisme réglementaire fixant un prix maximum pour les carburants, tout en maintenant la présence d’entreprises privées chargées de l’importation, de la distribution et de la commercialisation. L’intérêt de ce dispositif réside dans le fait que l’État n’impose pas un prix unique à l’ensemble des stations-service. Il calcule un prix maximum qui ne peut être dépassé, tout en laissant aux distributeurs la possibilité de vendre à un tarif inférieur.
Selon le ministère belge de l’Économie, la Direction générale de l’Énergie calcule les prix maximums chaque jour ouvrable, sur la base d’un contrat-programme conclu entre le gouvernement et la fédération professionnelle du secteur, ainsi que d’une annexe technique définissant les formules de tarification. Ce système a été instauré en 1974, à la suite de la crise pétrolière, afin de dépasser la lenteur des mécanismes de révision des prix et de garantir une répercussion régulière des variations internationales sur le marché intérieur.
La formule belge intègre le prix du produit raffiné sur le marché de référence, les coûts de transport, d’assurance et les pertes, auxquels s’ajoutent une marge brute maximale de distribution, les contributions légales et les taxes. La marge de distribution fait l’objet d’une révision et d’une indexation deux fois par an, au 1er avril et au 1er octobre, tandis que les prix maximums évoluent en fonction des données internationales et des coûts retenus.
Ce mécanisme permet au consommateur de connaître la limite légale supérieure du prix, tout en laissant aux stations-service la possibilité de se concurrencer en pratiquant des réductions en dessous de ce plafond. Le ministère précise que le prix maximum ne correspond pas nécessairement au prix effectivement payé par le consommateur, certaines stations accordant des réductions par rapport au plafond officiel.
L’élément le plus intéressant de cette expérience réside dans l’association de trois composantes : une référence tarifaire publiée, une marge de distribution encadrée et une révision périodique adaptée aux évolutions du marché. Ces éléments pourraient constituer la base d’un débat marocain sur un nouveau dispositif, sans pour autant reproduire mécaniquement le modèle belge, puisque les structures fiscales, les coûts d’importation et de stockage ainsi que les conditions de concurrence diffèrent entre les deux pays.
Une éventuelle application au Maroc supposerait d’abord de déterminer l’organisme chargé du calcul et du contrôle, la référence internationale à retenir, les modalités de calcul des coûts de fret, d’assurance et de stockage, ainsi que le traitement des stocks achetés à des prix antérieurs. Elle nécessiterait également la publication de la formule de manière à permettre au consommateur, aux professionnels et aux instances de contrôle de recalculer le prix et d’en vérifier la composition.
Quant au plafonnement des marges de distribution, il devrait reposer sur une étude détaillée des coûts réels propres à chaque maillon de l’activité, en distinguant les sociétés d’importation et de distribution des stations-service. Une marge destinée à couvrir le transport, le stockage et l’investissement ne peut être assimilée à un bénéfice net. De même, l’instauration d’un plafond uniforme sans tenir compte des différences de conditions d’exploitation pourrait créer de nouveaux déséquilibres au lieu de corriger ceux qui existent déjà.
Les taxes : une décision financière aux conséquences directes sur les prix
La structure des prix des carburants au Maroc comprend une composante fiscale sur laquelle l’État peut agir à travers sa politique budgétaire. Le débat porte principalement sur la taxe intérieure de consommation et la taxe sur la valeur ajoutée, auxquelles s’ajoutent le coût d’achat des produits raffinés, leur transport, leur stockage et les marges de distribution.
Une réduction des taxes peut alléger le prix final, mais elle entraîne également une diminution des recettes fiscales. La décision dépend donc des équilibres financiers de l’État et de la durée pendant laquelle le Trésor peut supporter cette baisse. Son effet sur le consommateur dépend aussi de la manière dont la réduction est répercutée tout au long de la chaîne d’approvisionnement et de son incidence réelle sur les prix pratiqués à la pompe.
Les données du Conseil de la concurrence relatives au premier trimestre 2025 montrent que les recettes fiscales liées au gasoil et à l’essence constituent une composante importante de l’équation du marché suivie par le Conseil, au même titre que les importations, les stocks et les ventes. Toute révision de la fiscalité doit donc intégrer son impact sur le budget, sur le prix final et sur la capacité du marché à répercuter effectivement la réduction au bénéfice du consommateur.
Un autre point mérite attention : une réduction fiscale temporaire ne suffit pas si la méthode de formation des prix reste opaque. Le consommateur doit pouvoir savoir si la baisse fiscale a été intégralement répercutée sur le prix à la station-service ou si une partie a été absorbée par d’autres composantes de la chaîne de distribution. Cette question prend une importance particulière lorsque l’État a opté pour la libéralisation des prix, alors que les investigations du Conseil de la concurrence ont révélé des dysfonctionnements dans les conditions de concurrence.
Samir : d’un dossier de liquidation judiciaire à une question de sécurité énergétique
La raffinerie de Mohammedia revient au premier plan du débat chaque fois que les prix des carburants augmentent ou que les marchés des produits pétroliers raffinés connaissent des perturbations. Ses unités ont cessé leur production en août 2015 et la société est entrée dans une procédure de liquidation judiciaire en 2016. Depuis lors, le Maroc dépend des importations de produits pétroliers raffinés pour répondre aux besoins du marché, après avoir perdu la capacité nationale de raffinage que cette installation mettait à sa disposition.
Dans son intervention, l’orateur établit un lien entre la crise des prix internationaux et la faiblesse des capacités mondiales de raffinage. Il estime que le maintien en activité de Samir aurait donné au Maroc une marge d’autonomie supplémentaire face aux crises extérieures. Cette hypothèse mérite d’être examinée sous l’angle de la sécurité énergétique, mais elle doit être replacée dans une analyse économique rigoureuse : l’existence d’une raffinerie nationale ne signifie pas automatiquement une baisse des prix des carburants, car le coût du brut importé, du raffinage, de l’énergie, du financement et de la maintenance demeure intégré au prix final.
La valeur stratégique de la raffinerie réside dans plusieurs fonctions potentielles : le raffinage, la mise à disposition de capacités de stockage, la diversification des sources d’approvisionnement et la réduction de l’exposition directe aux fluctuations du marché des produits raffinés. Mais la concrétisation de ces fonctions suppose des investissements importants, une expertise technique des installations, une évaluation du coût de leur remise à niveau, le respect des normes environnementales, ainsi que le règlement des complexités juridiques et financières liées à la liquidation.
Le développement le plus récent du dossier est intervenu au sein de l’institution législative. Le 5 novembre 2026, le magazine TelQuel a rapporté que la ministre de l’Énergie, des Mines et du Développement durable, Charafat Afilal, avait déclaré, lors d’une réunion de la Commission des infrastructures, de l’énergie, des mines et de l’environnement à la Chambre des représentants, qu’une décision concernant la remise en service de Samir nécessitait une étude scientifique approfondie couvrant les aspects juridiques, judiciaires, techniques, fonciers, environnementaux et économiques. Elle a également expliqué que le gouvernement devait prendre une décision collective sur le choix entre la remise en service de la raffinerie et la construction d’une autre unité de raffinage.
Selon la même source, la ministre a indiqué que la priorité immédiate consistait à renforcer les stocks stratégiques, tout en étudiant les capacités de stockage offertes par les installations de Samir et les possibilités de les exploiter. Cette précision est importante, car elle ouvre la voie à une éventuelle valorisation des infrastructures de la raffinerie avant même que le devenir de son activité de raffinage ne soit définitivement tranché.
En revanche, l’affirmation selon laquelle la remise en service de la raffinerie aurait permis de réduire le coût des carburants de 40 ou 50 %, comme on pourrait le comprendre à partir de l’intervention, n’est pas étayée par les documents examinés. Une telle estimation nécessiterait une étude comparant le coût de la production locale à celui de l’importation des produits raffinés, déterminant le volume de production envisageable, les dépenses de remise à niveau, les coûts de financement et d’exploitation, ainsi que les effets réels sur le marché national.
Une question institutionnelle demeure également : comment le dossier de la raffinerie est-il passé d’une promesse politique de remise en service, à laquelle l’intervenant fait référence en évoquant le programme gouvernemental, à une phase où le gouvernement parle désormais de plusieurs scénarios, dont la construction d’une nouvelle raffinerie ? La seule référence à une promesse ne suffit pas à établir si elle a été exécutée ou abandonnée. Il convient de revenir à la formulation initiale de l’engagement gouvernemental, puis de la confronter aux annonces ultérieures et aux mesures effectivement prises.
En février 2026, le tribunal de commerce de Casablanca a rejeté une offre émiratie portant sur l’acquisition des actifs de Samir, dont la valeur annoncée avoisinait 3,5 milliards de dollars, selon plusieurs informations concordantes publiées dans la presse. La procédure de liquidation judiciaire s’est ainsi poursuivie sans qu’une reprise de la production soit engagée.
Ces développements montrent que la remise en service de la raffinerie ne constitue pas une simple décision administrative qui pourrait être exécutée dès lors qu’une volonté politique serait exprimée. Le dossier comporte une procédure judiciaire, des actifs mis en vente, des droits financiers, une situation technique des installations, des obligations environnementales et, surtout, une question de viabilité industrielle. Mais la persistance de ces difficultés ne dégage pas le gouvernement de sa responsabilité : il lui revient de définir une orientation claire quant à l’avenir du raffinage national et de présenter une évaluation publique des différentes options envisagées.
Le marché après l’accord : l’amende s’est-elle transformée en réforme durable ?
Les résultats des accords de règlement conclus par le Conseil de la concurrence constituent un test de la capacité des institutions à passer de la sanction des pratiques irrégulières à une transformation de la structure même du marché. L’amende de 1,84 milliard de dirhams représente une mesure importante, mais son effet à long terme dépend de l’exécution des engagements comportementaux, de l’amélioration des conditions d’entrée de nouveaux opérateurs et de la garantie d’une concurrence équitable.
Les données du Conseil indiquent que la part des neuf sociétés concernées par les accords de règlement dans les importations de gasoil et d’essence est passée de 89 % en 2023 à 84 % en 2024, tandis que la part d’autres opérateurs, parmi lesquels de nouvelles entreprises entrées sur le marché, a progressé. Le nombre de stations-service au Maroc est également passé de 3 350 à la fin de 2023 à 3 534 à la fin de 2024.
Ces indicateurs signalent une évolution progressive de la configuration du marché, mais ils ne suffisent pas, à eux seuls, à établir l’existence d’une concurrence pleinement effective ni à démontrer que ses effets ont été transmis au consommateur. L’augmentation du nombre d’opérateurs ne signifie pas nécessairement une baisse des prix. De même, le recul de la part de marché des grandes entreprises ne prouve pas, à lui seul, la disparition des pratiques restrictives de concurrence.
Il faudrait relier ces indicateurs à l’évolution des prix et des marges de distribution, à la manière dont le marché réagit à la baisse des coûts d’importation et aux bénéfices effectivement tirés par les consommateurs de l’arrivée de nouvelles entreprises. La poursuite de la publication des rapports périodiques du Conseil, accompagnée de données plus détaillées sur la composition des prix, pourrait donner au débat public une base plus solide.
Quelle politique publique des carburants pour le Maroc ?
Les questions soulevées par l’intervention se rejoignent autour de trois niveaux d’intervention gouvernementale : la régulation des prix, la révision de la charge fiscale et la reconstitution d’une partie des capacités nationales de raffinage et de stockage. Ces dossiers sont liés, mais ils ne relèvent pas des mêmes instruments et ne produisent pas les mêmes résultats.
Le plafonnement des prix peut limiter les dépassements des prix maximums, à condition de reposer sur une formule précise et transparente. L’encadrement des marges de distribution peut empêcher une augmentation injustifiée des composantes commerciales. Quant à la réduction fiscale, elle exige une décision budgétaire claire, précisant son coût pour les finances publiques et la mesure dans laquelle ses effets seront répercutés au consommateur. Enfin, la remise en service de Samir ou la création d’une capacité de raffinage alternative relèvent d’un investissement industriel de long terme, et non d’une réponse conjoncturelle à la hausse des prix.
L’expérience belge présente un modèle pratique qui mérite de faire l’objet d’une étude comparative, notamment en ce qui concerne la fixation d’un prix maximum évolutif, l’intégration d’une marge maximale de distribution et la publication régulière des composantes de la formule de calcul. Mais la réussite de toute formule marocaine dépendra de la capacité des institutions à la contrôler et à la faire respecter, et non de la seule adoption d’une décision fixant un plafond tarifaire.
Le gouvernement est aujourd’hui confronté à l’épreuve de concilier la liberté de l’initiative économique et la protection du pouvoir d’achat, mais aussi la continuité de l’approvisionnement en produits pétroliers et le renforcement de la sécurité énergétique nationale. Le débat sur la concurrence ne peut se limiter à constater l’existence de plusieurs entreprises. De même, la libéralisation des prix ne décharge pas l’État de sa responsabilité de surveillance du marché et ne saurait repousser la protection du consommateur jusqu’à l’avènement d’une concurrence idéale.
Depuis 2015, le Maroc a adopté un régime de libéralisation des prix des carburants. L’expérience du Conseil de la concurrence a ensuite montré que les conditions mêmes de cette concurrence nécessitaient une surveillance et des corrections. Aujourd’hui, plusieurs années après ce changement, la question de l’intervention de l’État revient au premier plan, avec des instruments différents de la subvention traditionnelle, notamment le plafonnement dynamique, la transparence dans le calcul des prix et l’encadrement des marges.
Le dossier de Samir reste ouvert sur une décision industrielle et stratégique qui n’a pas encore été tranchée, tandis que le coût des carburants demeure lié à des facteurs internationaux et nationaux qui dépassent une décision unique ou une mesure fiscale isolée. Le débat public a besoin que le gouvernement présente ses données et ses calculs concernant ces différentes options, afin qu’il soit possible d’évaluer ce qui peut être mis en œuvre, ce que cela coûterait et ce qui parviendrait réellement au consommateur.