

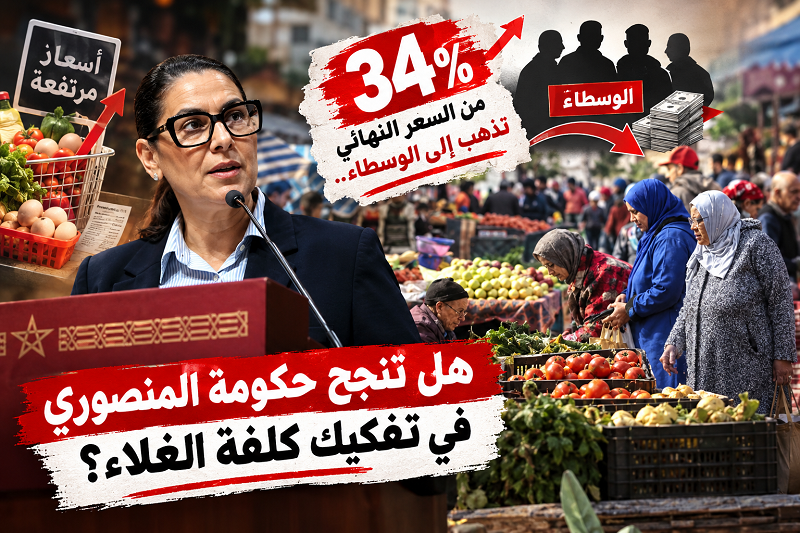
Le gouvernement de Fatima Zahra Mansouri place la réforme des circuits de distribution des produits alimentaires au cœur de son programme pour la période 2026-2031. Pour justifier cette orientation, il s’appuie notamment sur le diagnostic établi par le Conseil de la concurrence concernant les dysfonctionnements qui renchérissent les prix des fruits et légumes entre l’exploitation agricole et le marché de détail. L’exécutif promet de réduire le nombre d’intermédiaires, de moderniser les marchés de gros, de développer la vente directe et de réorienter les aides agricoles vers la production et l’approvisionnement du marché national.
Le chiffre qui retient l’attention est celui de la part des marges cumulées des intermédiaires, estimée en moyenne à environ 34 % du prix final, contre près de 30 % correspondant à la part revenant aux producteurs dans les filières étudiées. Ces données figurent dans l’avis du Conseil de la concurrence n° A/2/24, publié en avril 2024, sur l’état de la concurrence sur les marchés des fruits et légumes au Maroc.
Ce chiffre mérite toutefois une lecture précise. Il concerne la structure des prix des produits couverts par l’étude, sur la base de données de 2021. Il ne constitue donc pas un taux uniforme applicable à l’ensemble des produits alimentaires ou à tous les marchés marocains. Par ailleurs, une marge brute ne saurait être assimilée à un bénéfice net : elle peut couvrir des dépenses de transport, de stockage, de pertes de marchandises et de financement, auxquelles s’ajoute la rémunération de l’activité commerciale.
Le constat n’en demeure pas moins important. Le producteur peut ne percevoir qu’une fraction du prix payé par le consommateur, tandis que le reste de la valeur se répartit entre plusieurs intervenants dont les activités et les marges ne sont pas toujours suffisamment transparentes.
Entre l’exploitation agricole et le consommateur, qui maîtrise réellement le circuit ?
La difficulté apparaît avant même l’arrivée des fruits et légumes sur les marchés de gros. De nombreux petits agriculteurs ont besoin de liquidités pour couvrir les dépenses de production, de main-d’œuvre et de transport. Certains peuvent être conduits à vendre leurs récoltes à l’avance ou à accepter les conditions imposées par des acheteurs disposant de moyens de paiement, de capacités de collecte et de réseaux commerciaux plus importants.
En parallèle, les produits périssables exigent un transport rapide, des conditions de conservation adaptées et des débouchés réguliers. L’absence de ces services peut entraîner des pertes importantes, même lorsque la production est disponible. Il serait donc réducteur de considérer tous les intermédiaires comme des spéculateurs ou de présenter chaque opération d’intermédiation comme injustifiée. Certains opérateurs rendent des services indispensables. Le problème apparaît lorsque se multiplient des maillons insuffisamment organisés, lorsque la concurrence est faible ou lorsque les marges prélevées ne correspondent plus aux services effectivement fournis.
Dans son étude, le Conseil de la concurrence relève également les asymétries d’information dont peuvent bénéficier certains intermédiaires. Ceux-ci disposent parfois d’une meilleure connaissance des prix et des volumes disponibles dans plusieurs régions et marchés, ce qui peut affaiblir le pouvoir de négociation des petits producteurs, particulièrement lorsqu’ils doivent écouler rapidement leurs récoltes.
Le consommateur, lui, découvre le prix final sans disposer nécessairement des informations permettant d’en comprendre la formation. Combien l’agriculteur a-t-il reçu ? Quel a été le coût du transport et du stockage ? Combien d’intervenants ont participé à la commercialisation ? Quelle marge chaque maillon a-t-il ajoutée ?
Ces questions expliquent pourquoi la réforme de la distribution constitue un volet essentiel de la lutte contre la vie chère, au même titre que l’amélioration de la productivité agricole, la disponibilité de l’eau et des intrants, ou encore la gestion des effets de la sécheresse et des variations de l’offre.
Un programme ambitieux, mais le véritable test se jouera sur les marchés
Selon le programme gouvernemental présenté, l’exécutif envisage de créer des sociétés régionales ou des plateformes professionnelles de collecte et de commercialisation dans les principaux bassins agricoles, notamment le Souss, Tadla, le Gharb, le Loukkos, Doukkala-Abda et l’Oriental.
Ces infrastructures devraient réunir plusieurs services : collecte, tri, conditionnement, réfrigération et transport. Elles permettraient également la commercialisation des produits par enchères ou par contrats au bénéfice de différents acheteurs. Le document gouvernemental précise que ces plateformes n’ont pas vocation à devenir des intermédiaires publics monopolistiques chargés d’acheter puis de revendre les récoltes.
Ce choix est important sur le plan pratique. Si un agriculteur peut acheminer sa production vers une plateforme proche, bénéficier de services de conservation et de transport à des conditions transparentes, puis vendre à plusieurs acheteurs, son pouvoir de négociation peut s’améliorer et certains coûts de commercialisation diminuer.
À l’inverse, si ces plateformes deviennent des maillons supplémentaires imposant des frais élevés ou accordant des avantages à certains opérateurs, leur contribution à la baisse des prix risque de rester limitée.
Le gouvernement prévoit également d’élargir les contrats d’approvisionnement direct entre les coopératives de producteurs, les détaillants, les grandes surfaces et les structures de restauration collective, notamment les établissements scolaires, les hôpitaux et les internats.
Lorsque ces contrats sont équilibrés, ils peuvent offrir aux producteurs une meilleure visibilité sur les volumes demandés et les délais de paiement, tout en réduisant leur dépendance à l’égard des ventes réalisées dans l’urgence.
Mais la vente directe ne repose pas uniquement sur la signature de contrats. Elle exige des capacités de regroupement des volumes, une qualité constante, le respect des délais de livraison, des moyens de transport et de stockage, ainsi que des paiements effectués dans des délais clairement définis. Pour les petits producteurs, ces exigences peuvent être difficiles à satisfaire individuellement. L’organisation des coopératives et leur accès au financement et aux services mutualisés deviennent donc des éléments constitutifs de la réforme.
Marchés de gros : réformer les infrastructures et les règles
Le gouvernement prévoit de préparer un nouveau cadre juridique pour les marchés de gros et de remplacer progressivement les installations vieillissantes par des plateformes regroupant plusieurs catégories de produits. Celles-ci devraient disposer d’entrepôts frigorifiques, de stations de tri et de conditionnement, d’installations de contrôle sanitaire et d’un système numérique permettant de suivre l’origine des marchandises, les quantités et les prix à l’entrée comme à la sortie.
Le programme annonce également une révision du régime des mandataires, la séparation entre la fiscalité locale et l’obligation de passage physique par les marchés, ainsi qu’un modèle économique fondé sur la rémunération des services réellement fournis plutôt que sur des prélèvements proportionnels susceptibles d’alourdir les prix sans amélioration correspondante du service.
L’enjeu dépasse la construction ou la rénovation des bâtiments. Un marché de gros est un espace économique dont les règles d’accès, les modalités de présentation des marchandises, les conditions d’intermédiation et la transparence des prix déterminent en partie le niveau de concurrence.
Dans son rapport de 2024, le Conseil de la concurrence recensait 38 marchés de gros de fruits et légumes, commercialisant plus de 3,5 millions de tonnes par an et réunissant des milliers de grossistes, de producteurs et d’intermédiaires. Il relevait également des disparités dans les infrastructures, les modes de gestion et les services proposés par ces marchés.
En avril 2026, la réforme des marchés de gros et l’encadrement des intermédiaires ont de nouveau été abordés au Parlement, notamment à travers une question écrite adressée au ministère de l’Intérieur par le député Mohamed Hichami. Les préoccupations portaient sur le manque de transparence, la multiplicité des intervenants et la nécessité d’un suivi numérique des transactions.
Ce débat institutionnel montre que le dossier était déjà identifié avant la présentation du programme gouvernemental actuel. Le véritable enjeu réside désormais dans le passage du diagnostic à l’exécution.
La numérisation, elle aussi, doit aller au-delà de l’enregistrement électronique des opérations. Elle ne prendra tout son sens que si les données deviennent vérifiables et comparables, et si les autorités peuvent repérer les écarts injustifiés entre les prix d’achat et de revente, identifier les opérateurs, contrôler les frais acquittés et suivre les volumes commercialisés.
Sans ces informations, un système numérique risque de se réduire à un nouvel outil administratif sans modifier les rapports de force au sein des marchés.
Une production abondante ne garantit pas automatiquement des prix plus bas
Le programme gouvernemental élargit la réforme aux aides agricoles et à la planification saisonnière de l’approvisionnement. Il prévoit notamment d’évaluer les besoins prévisionnels, la production attendue, les stocks disponibles et les volumes destinés à l’exportation, afin d’intervenir suffisamment tôt lorsqu’un risque de pénurie apparaît.
Les aides agricoles devraient être orientées vers l’irrigation, la mécanisation, les semences, l’alimentation animale et l’engraissement. Une attention particulière serait accordée aux exploitations familiales et moyennes ainsi qu’aux organisations de producteurs. Le programme prévoit également la possibilité de limiter temporairement les volumes supplémentaires destinés à l’exportation lorsque des seuils de pénurie sont atteints, et de recourir aux importations lorsque cela s’avère nécessaire.
L’efficacité de ces mesures dépendra de la qualité des informations disponibles et du calendrier des décisions. Une importation déclenchée après l’aggravation d’une pénurie peut arriver trop tard. De même, une exonération douanière réduisant le coût d’entrée d’un produit ne garantit pas, à elle seule, que cette baisse sera répercutée sur le prix payé par le consommateur.
C’est pourquoi l’approche annoncée prévoit une évaluation des interventions, reliant les volumes importés, les prix à l’arrivée et les marges de distribution aux prix de vente au détail.
La réforme concerne également les viandes rouges, à travers l’identification des cheptels, la modernisation des marchés à bestiaux et des abattoirs, ainsi que la généralisation de la pesée des carcasses et de la facturation. Dans le secteur halieutique, elle prévoit des unités de réfrigération, la numérisation de la première vente et la déclaration des quantités et des prix.
Ces filières présentent des différences importantes en matière de production, de conservation et de transport. Elles se rejoignent néanmoins sur un point : la nécessité de connaître le parcours des marchandises et leurs coûts, afin de déterminer si une hausse de prix résulte d’une pénurie réelle, d’un dysfonctionnement de la distribution ou de marges commerciales disproportionnées par rapport aux services rendus.
Des engagements gouvernementaux à l’évaluation des résultats
Le pouvoir d’achat reste le critère le plus direct pour juger cette politique. Le citoyen qui effectue ses achats quotidiens se préoccupe peu de l’architecture administrative des plateformes régionales ou des détails du futur cadre juridique des marchés de gros. Il regarde le prix des légumes, de la viande, du poisson, des œufs et du poulet, ainsi que ce qu’il lui reste de son revenu après les dépenses de logement, de transport, d’éducation et d’alimentation.
Il devient donc nécessaire de définir des indicateurs précis pour évaluer le programme gouvernemental. Parmi eux figurent l’évolution de l’écart entre le prix payé au producteur et celui pratiqué au détail, le coût des services logistiques, la part des produits transitant par des circuits organisés, les variations saisonnières et régionales des prix, ainsi que le degré de répercussion des exonérations douanières et des mesures de soutien à l’approvisionnement sur le consommateur final.
Cela suppose la publication régulière de données comparables. Elles permettraient de vérifier si les marges d’intermédiation ont effectivement diminué et si cette évolution profite aux ménages, ou si les réductions éventuelles sont absorbées par d’autres coûts ou par de nouvelles marges au sein des circuits de distribution.
La défense du pouvoir d’achat ne doit pas non plus se traduire par une pression incontrôlée sur les agriculteurs, les pêcheurs et les petits producteurs. Un prix trop faible pour couvrir les coûts de production peut décourager l’investissement et réduire l’offre à terme, provoquant un retour des tensions sur les prix. L’objectif est donc de parvenir à une répartition plus équilibrée de la valeur entre producteurs, distributeurs, commerçants et consommateurs, tout en garantissant la concurrence et en luttant contre les pratiques illicites.
Le gouvernement de Fatima Zahra Mansouri a inscrit la réforme des circuits de commercialisation parmi ses priorités, en s’appuyant sur des dysfonctionnements identifiés depuis plusieurs années. La suite dépendra du calendrier de mise en œuvre, de la répartition des responsabilités, des moyens mobilisés et de la transparence des résultats.
Si les effets de la réforme se traduisent par une évolution mesurable des prix de détail et une amélioration des revenus des producteurs, il sera alors possible de parler d’un changement réel dans le fonctionnement du marché. Si les mesures restent au stade des textes, des plateformes annoncées et des engagements, le consommateur continuera de supporter le coût de dysfonctionnements connus, sans pouvoir constater dans ses dépenses quotidiennes que la situation a changé.