

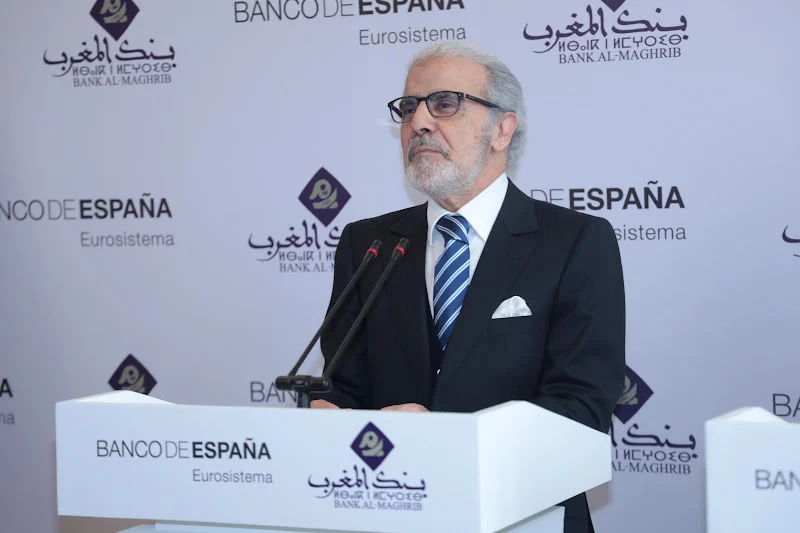
Lors de sa troisième réunion trimestrielle de 2026, Bank Al-Maghrib n’a pas modifié son taux directeur. Il l’a maintenu à 2,25 %. Mais les chiffres qui accompagnent cette décision traduisent une révision importante de sa lecture de l’économie marocaine pour cette année et la suivante.
La nouvelle prévision de croissance est de 4,4 % en 2026, contre 5,2 % anticipés par la Banque en juin. Pour 2027, elle ne dépasse pas 2,9 %. Entre ces deux chiffres se dessine une situation économique plus complexe qu’un simple ralentissement du rythme de croissance.
En 2025, la croissance avait atteint 4,9 %, selon les données retenues par Bank Al-Maghrib. Ce qui contribue à relever le chiffre de 2026, c’est précisément l’agriculture. La Banque prévoit une progression de 16 % de la valeur ajoutée agricole, sur la base d’une récolte céréalière estimée par le ministère de l’Agriculture à 93 millions de quintaux.
Après une bonne campagne agricole, la trajectoire change rapidement. Pour 2027, Bank Al-Maghrib retient l’hypothèse d’un retour de la production céréalière à une moyenne de 50 millions de quintaux. Dans cette configuration, la valeur ajoutée agricole reculerait de 7,6 %. Cette seule hypothèse explique une partie importante du passage d’une croissance de 4,4 % en 2026 à 2,9 % l’année suivante.
Les chiffres agricoles ne constituent donc pas seulement une composante parmi d’autres de la croissance nationale. Ils montrent à quel point le taux de croissance reste sensible aux conditions de la campagne agricole. Une bonne récolte céréalière peut rapidement relever la valeur ajoutée, tandis qu’un retour à une production moyenne peut peser fortement sur la croissance globale.
En dehors de l’agriculture, la situation est plus directe.
Les activités non agricoles, qui avaient progressé de 4,5 % en 2025, devraient ralentir à 3,1 % en 2026, avant de remonter à 4 % en 2027. Bank Al-Maghrib fait notamment état d’une performance moins importante que prévu dans certaines branches, en particulier les industries extractives et manufacturières.
Cela signifie que la partie la plus régulière de la croissance ne compense pas entièrement le ralentissement observé dans certaines activités. L’investissement reste soutenu et la demande en biens d’équipement demeure élevée, mais le coût de l’énergie et de certains intrants importés agit dans l’autre sens.
Cette pression apparaît dans un chiffre difficile à ignorer : la facture énergétique devrait augmenter de 28,4 % en 2026, pour atteindre environ 138,1 milliards de dirhams, avant de revenir à près de 116 milliards en 2027. Dans le même temps, les achats de biens d’équipement devraient progresser de 15,6 % cette année.
Ces tensions ne se retrouvent toutefois pas avec la même intensité dans l’évolution des prix intérieurs.
L’inflation n’a été que de 0,3 % en moyenne au cours des huit premiers mois de 2026, et Bank Al-Maghrib prévoit qu’elle atteindra 0,7 % sur l’ensemble de l’année. La Banque explique ce niveau particulièrement faible par la baisse de certains prix alimentaires. L’impact de la hausse des prix de l’énergie sur les prix domestiques est également resté limité grâce aux aides accordées aux professionnels du transport routier et au maintien inchangé des prix du butane et de l’électricité.
Le chiffre attendu pour 2027 appelle cependant une autre lecture.
L’inflation devrait remonter à 1,5 %, tandis que l’inflation sous-jacente passerait de -0,2 % en 2026 à 2,2 % en 2027. Bank Al-Maghrib lie cette évolution à la disparition progressive de l’effet de baisse observé sur certaines composantes alimentaires, notamment l’huile d’olive, ainsi qu’au maintien d’une inflation importée relativement élevée.
La faiblesse de l’inflation en 2026 ne signifie donc pas que les pressions sur les prix ont disparu. Une partie d’entre elles ne s’est pas transmise au consommateur avec la même rapidité, une autre est liée à des conditions alimentaires qui peuvent changer, tandis que le coût de l’énergie et des importations demeure présent dans les comptes extérieurs.
Un autre chiffre permet de mesurer cette pression : le déficit du compte courant devrait passer de 2,4 % du PIB en 2025 à 4,6 % en 2026, avant de revenir à 3 % en 2027. La hausse de la facture énergétique et des importations, notamment celles de biens d’équipement, contribue à cet élargissement.
Tous les indicateurs ne suivent pourtant pas la même direction.
Les exportations liées aux phosphates et à leurs dérivés devraient progresser. Le secteur automobile devrait progressivement retrouver un rythme de croissance plus soutenu. Les recettes de voyages devraient atteindre 160 milliards de dirhams en 2027, tandis que les transferts des Marocains résidant à l’étranger devraient atteindre 136,3 milliards de dirhams la même année.
Les avoirs officiels de réserve devraient, pour leur part, atteindre 502,8 milliards de dirhams à fin 2026, puis 515,3 milliards à fin 2027, soit l’équivalent d’environ cinq mois et demi d’importations de biens et services.
Le marché du travail apporte lui aussi un chiffre qui ne correspond pas exactement à l’image que pourrait donner le ralentissement de la croissance. Selon les données du Haut-Commissariat au Plan pour le deuxième trimestre 2026, 406.000 emplois ont été créés sur un an et le taux de chômage est revenu à 9,5 %, avec 11,9 % en milieu urbain et 5,4 % en milieu rural.
Les nouvelles prévisions de Bank Al-Maghrib ne décrivent donc pas une trajectoire unique de l’économie marocaine. Il y a la croissance, l’investissement, l’amélioration de certains indicateurs de l’emploi et l’augmentation des réserves de change. Il y a aussi une facture énergétique plus lourde, un déficit courant plus important, un ralentissement de certaines activités non agricoles et une contribution particulièrement forte de la campagne agricole aux résultats de 2026.
Le maintien du taux directeur à 2,25 % intervient dans cette combinaison. Bank Al-Maghrib considère que l’inflation devrait rester modérée à moyen terme, tout en intégrant dans ses projections un environnement extérieur marqué par la volatilité des prix de l’énergie et des matières premières ainsi que par les perturbations des chaînes d’approvisionnement liées aux tensions géopolitiques.
Les anticipations d’inflation des experts du secteur financier restent, de leur côté, relativement stables. L’enquête trimestrielle de Bank Al-Maghrib pour le troisième trimestre 2026 prévoit une inflation moyenne de 2,1 % à l’horizon de huit trimestres et de 2,2 % à l’horizon de douze trimestres.
Ce qui change n’est donc pas seulement le chiffre de croissance attendu en fin d’année. La nouvelle prévision redistribue le poids des différentes composantes : une agriculture particulièrement favorable en 2026, une activité non agricole moins dynamique qu’anticipé, des prix intérieurs exceptionnellement modérés à court terme et une pression extérieure plus forte liée à l’énergie et aux importations.
Lorsque l’hypothèse de production céréalière passe de 93 millions de quintaux à une moyenne de 50 millions, l’effet apparaît rapidement dans les comptes nationaux. Le chiffre de 2,9 % attendu pour 2027 devient alors lisible à partir de la structure même de la croissance marocaine, et non comme une donnée isolée.